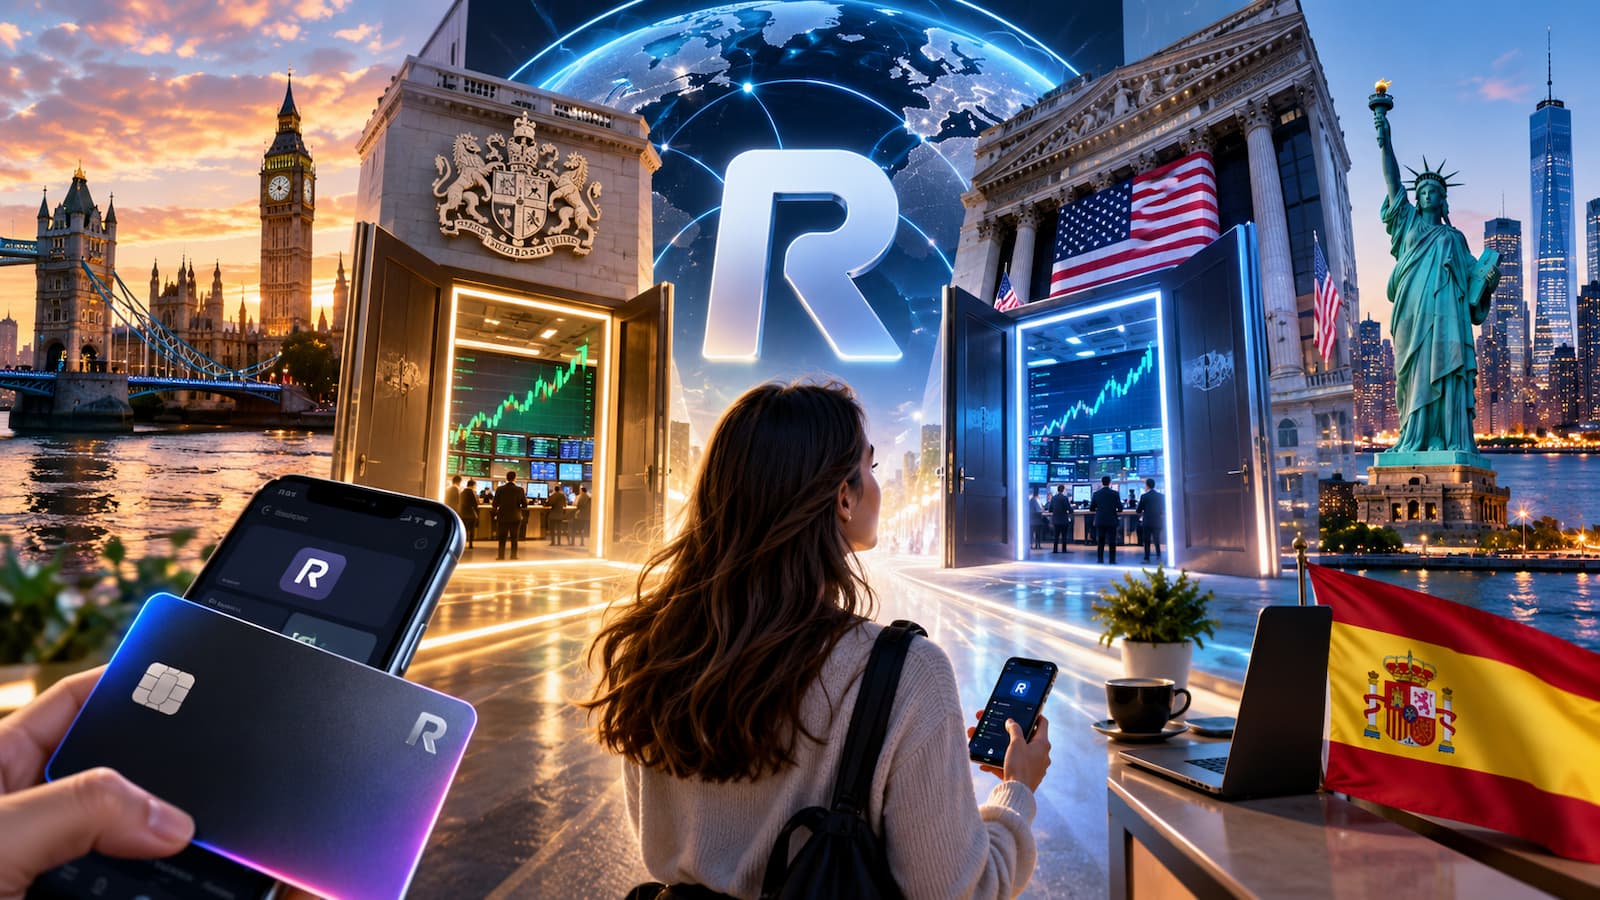
Por qué Revolut mira a Nueva York sin abandonar Londres
El movimiento no es menor. Revolut, uno de los grandes neobancos europeos, contempla combinar una cotización en el London Stock Exchange con otra en el Nasdaq. La razón que ha puesto sobre la mesa Storonsky es clara: el mercado estadounidense ofrece más liquidez y una base más amplia de inversores institucionales, fondos, gestoras e inversores particulares.
En la práctica, eso significa que Revolut quiere mantener el vínculo con Reino Unido, donde nació, sin renunciar al atractivo de Wall Street. Para una fintech de su tamaño, salir a Bolsa no va solo de prestigio: también puede facilitar financiación, dar liquidez a accionistas y empleados, y someter a la compañía a una vigilancia mucho más intensa por parte del mercado.
La clave para el cliente está en no confundir el anuncio con un cambio inmediato de condiciones. Revolut no ha comunicado una modificación de comisiones, tarjetas, IBAN, atención al cliente o protección de depósitos por este posible salto bursátil. Quien use la entidad en España debe leer la noticia como una señal estratégica, no como un cambio contractual.
Qué cambia ahora para los clientes en España
A corto plazo, no cambia la operativa diaria del cliente. La cuenta, la app, las tarjetas y los servicios contratados siguen dependiendo de las condiciones vigentes que tenga cada usuario. Tampoco hay una acción que el cliente deba realizar por el simple hecho de que Revolut estudie cotizar en dos mercados.
El matiz importante está en el medio plazo. Una Revolut cotizada tendría que rendir cuentas ante accionistas, publicar más información financiera y defender su crecimiento de forma recurrente. Eso puede aumentar la transparencia, pero también elevar la presión para mejorar márgenes, captar más clientes y vender más servicios bancarios o de inversión.
Para los usuarios españoles, esto conviene mirarlo con prudencia. Revolut ya compite en cuentas, pagos, tarjetas, divisas, cajeros y servicios digitales. Si su estrategia se acelera tras una futura salida a Bolsa, el punto importante será comprobar si las mejoras llegan sin más requisitos o si vienen acompañadas de más vinculación, planes de pago, límites o condiciones menos visibles.
En ese contexto, quien compare banca digital puede ampliar información en esta guía sobre neobancos disponibles para usuarios en España, especialmente si quiere entender diferencias entre entidades digitales, operativa y servicios.
La letra pequeña no está en la Bolsa, sino en las condiciones
La posible cotización dual es una noticia de mercados, pero su lectura bancaria está en otro sitio: qué tipo de banco quiere ser Revolut y cómo va a monetizar su base de clientes. Una entidad que crece rápido necesita inversión, escala y productos rentables. Para el usuario, la pregunta no es si cotiza en Londres o Nueva York, sino si ese crecimiento mejora el servicio o termina traduciéndose en más costes indirectos.
En banca, el coste no siempre aparece como una comisión de mantenimiento. A veces está en una tarjeta con cuota, en límites de retirada, en cambios de divisa, en planes premium, en productos de inversión, en seguros, en financiación o en condiciones que solo compensan a determinados perfiles. Por eso conviene revisar las tarifas y comunicaciones de la entidad, no solo el mensaje comercial.
Revolut opera en España como sucursal de Revolut Bank UAB y ofrece IBAN español para determinados clientes, con servicios regulados en materia de conducta por el Banco de España. Los depósitos mantenidos en Revolut Bank UAB están cubiertos por el sistema lituano de garantía de depósitos hasta 100.000 euros por depositante y entidad. Esta protección no cambia por el hecho de que la compañía estudie salir a Bolsa.
Quien esté revisando si su banco digital le compensa puede consultar también las cuentas online más relevantes y comparar con calma comisiones, requisitos, canales de atención y servicios incluidos.
Un neobanco cada vez más parecido a un gran banco global
La posible doble cotización encaja con una tendencia más amplia: Revolut ya no quiere ser solo una app financiera. La compañía ha reforzado licencias bancarias, presencia internacional y servicios para particulares y empresas. También ha crecido con fuerza en España, donde ya supera los siete millones de clientes particulares.
Ese tamaño cambia la lectura de la noticia. Cuando un neobanco alcanza una escala similar a la de entidades tradicionales en algunos mercados, sus decisiones dejan de ser solo corporativas. Pueden influir en la competencia por clientes, en la presión sobre las comisiones, en la calidad de la atención digital y en cómo otros bancos responden con sus propias cuentas, apps o promociones.
La salida a Bolsa, si finalmente se produce, no está prevista como un movimiento inmediato y no hay aún folleto, calendario cerrado ni condiciones definitivas para inversores minoristas. Por eso conviene evitar dos errores: pensar que los clientes deben hacer algo ya, o interpretar la noticia como una recomendación para invertir en Revolut cuando todavía no existe una acción cotizada accesible al público.
Para el cliente, el cierre práctico es sencillo: la noticia no obliga a cambiar de banco ni a cancelar productos. Sí invita a vigilar si el crecimiento de Revolut se traduce en mejores servicios, más transparencia y más competencia real, o si la letra pequeña empieza a pesar más en comisiones, planes de pago y condiciones de uso. Si el objetivo es reducir costes bancarios, esta guía de bancos y cuentas sin comisiones puede servir como punto de comparación.