Qué mantiene Bankinter y dónde está el límite real
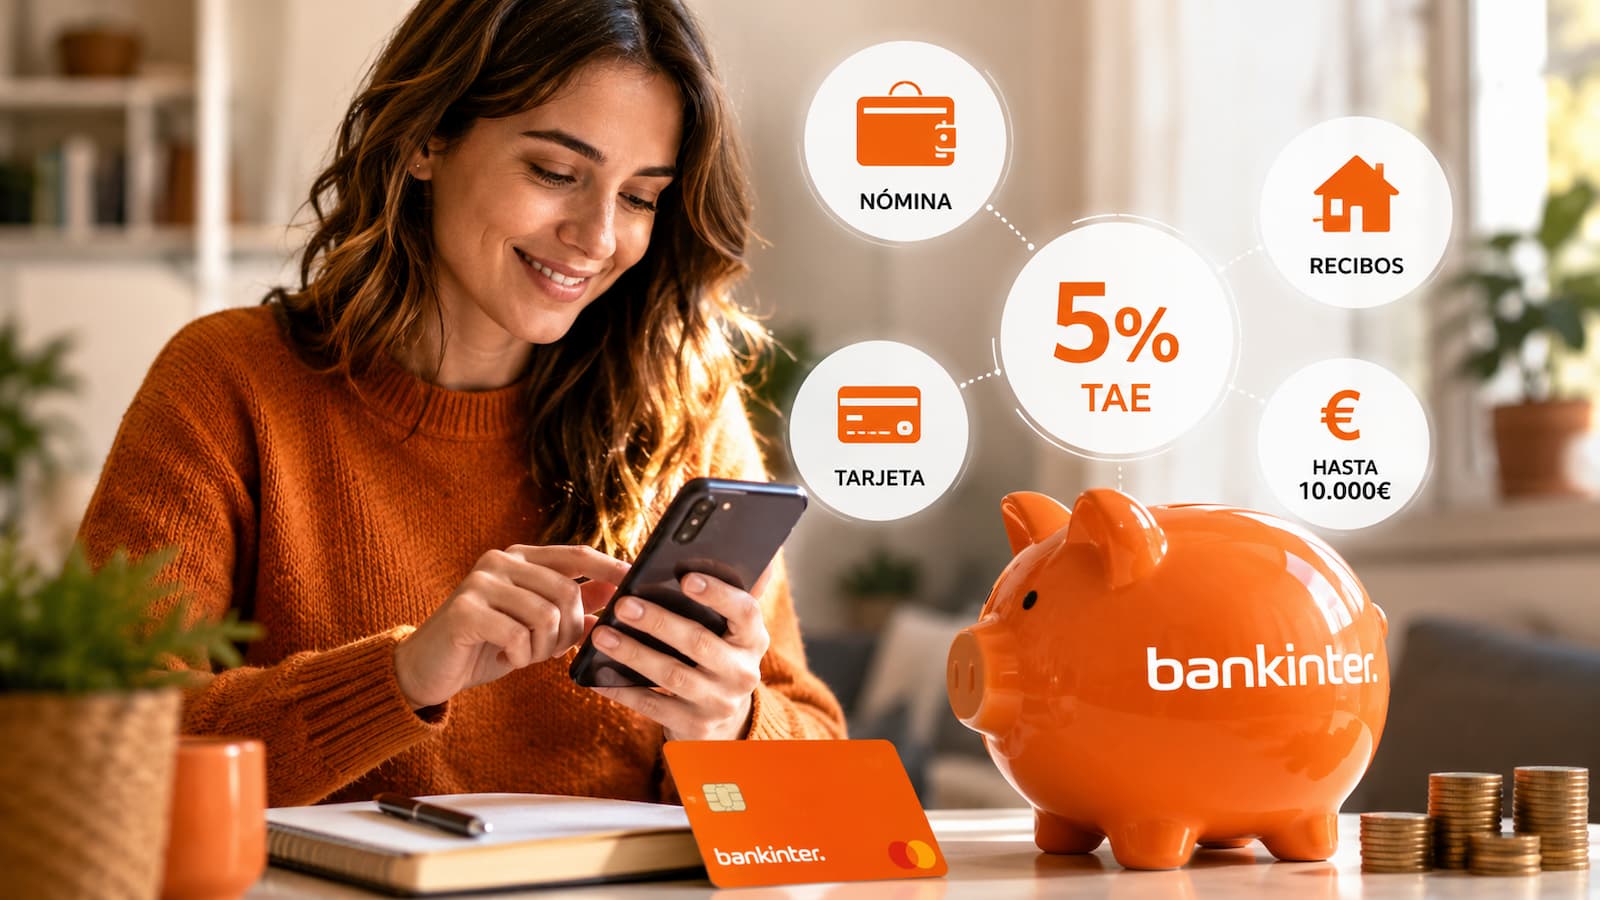
La novedad es que Bankinter sigue comercializando su Cuenta Nómina con una remuneración de hasta el 5% TAE durante el primer año y hasta el 2% TAE durante el segundo, con contratación online o en oficinas hasta el 30 de septiembre de 2026 o hasta alcanzar 40.000 cuentas, según páginas oficiales de la entidad.
El dato que conviene no perder de vista es el límite: la remuneración se aplica sobre un saldo máximo de 10.000 euros. En el ejemplo de Bankinter, para un saldo diario de 10.000 euros, la remuneración bruta total de los dos primeros años asciende a 683,52 euros: 487,24 euros el primer año y 196,28 euros el segundo.
Por eso, no es una cuenta que deba mirarse solo por el 5% TAE. Para el cliente, el punto importante es saber cuánto saldo va a mantener, si puede cumplir la vinculación y si la cuenta encaja con su operativa bancaria diaria. Quien esté revisando opciones para mover su salario puede comparar también otros bancos para llevar la nómina sin perder de vista los requisitos de cada entidad.
La letra pequeña: nómina, recibos y tarjeta
La clave está en la letra pequeña. Para acceder y mantener la remuneración, Bankinter exige domiciliar una nómina de al menos 800 euros netos mensuales, realizar tres pagos con tarjeta al trimestre y domiciliar tres recibos al trimestre. La oferta se dirige a personas físicas residentes en España y también puede aplicar a ya clientes, siempre que cumplan las condiciones y no hayan sido titulares de ciertas cuentas remuneradas en los 12 meses anteriores.
También hay exclusiones relevantes. La propia entidad indica que no pueden acogerse empleados o agentes colaboradores del Grupo Bankinter. Además, si el cliente deja de cumplir los requisitos, puede seguir operando con la cuenta, pero pierde la remuneración.
Este matiz es importante porque en banca una ventaja deja de ser ventaja si obliga a contratar o usar productos que el cliente no necesita. En este caso no basta con domiciliar la nómina: también hay que tener recibos y utilizar la tarjeta con cierta frecuencia.
Las comisiones que conviene mirar antes de mover la nómina
Bankinter presenta la Cuenta Nómina como una cuenta sin comisiones, pero esa frase debe leerse con cuidado. El documento informativo de comisiones recoge una comisión de mantenimiento de 0 euros si se cumplen las condiciones, pero también señala que, si se incumplen, puede aplicarse una comisión de mantenimiento de 45 euros al año.
Tampoco todos los servicios tienen el mismo coste. Las transferencias SEPA por web aparecen sin comisión, pero las realizadas por banca telefónica u oficina pueden tener coste. En retiradas de efectivo, el documento distingue entre cajeros propios o redes exentas y otras entidades, donde puede aplicarse la comisión fijada por el titular del cajero.
En otras palabras: no hay que mirar solo el reclamo de la remuneración. Conviene revisar mantenimiento, tarjeta, transferencias, cajeros y descubierto. Para ampliar contexto, puede ser útil comparar con otros bancos y cuentas sin comisiones y comprobar si el coste total compensa frente a la vinculación exigida.
Qué debe revisar el cliente antes del 30 de septiembre
Antes de contratar, el cliente debería comprobar tres cosas: si realmente puede cumplir la nómina mínima, si tiene recibos suficientes para mantener la condición trimestral y si usará la tarjeta sin forzar pagos innecesarios. La remuneración se liquida cada seis meses y solo afecta al saldo máximo remunerado indicado por la entidad.
También conviene recordar que se trata de un depósito a la vista con indicador de riesgo 1/6 y que Bankinter está adherido al Fondo de Garantía de Depósitos, con cobertura de hasta 100.000 euros por depositante y entidad. Esto no elimina la necesidad de revisar condiciones, pero ayuda a entender la naturaleza del producto.
Si la duda está entre mantener la cuenta actual o cambiar la nómina, la comparación debe hacerse con números propios, no solo con el porcentaje anunciado. Y si el lector está valorando entidades concretas, una comparativa como Bankinter frente a ING puede servir de apoyo para revisar comisiones, requisitos y servicios. La decisión no está en el 5% TAE, sino en si la cuenta mejora la relación real del cliente con su banco.