La Unión de Asociaciones de Trabajadores Autónomos y Emprendedores ha pedido este 18 de septiembre, Día Internacional de la Igualdad Salarial, que las políticas de igualdad incluyan de forma específica a las trabajadoras por cuenta propia. La organización sostiene que la brecha económica no desaparece por el hecho de no tener nómina: cambia de forma, se mide peor y termina afectando a la protección social.
La brecha no está en la nómina, sino en lo que entra en caja
En el trabajo asalariado, la brecha salarial suele compararse mirando sueldos. En el trabajo autónomo, la foto es más complicada. No hay una nómina mensual igual para todos, sino ingresos variables, gastos deducibles, cuotas, impuestos, clientes, temporadas mejores y meses flojos.
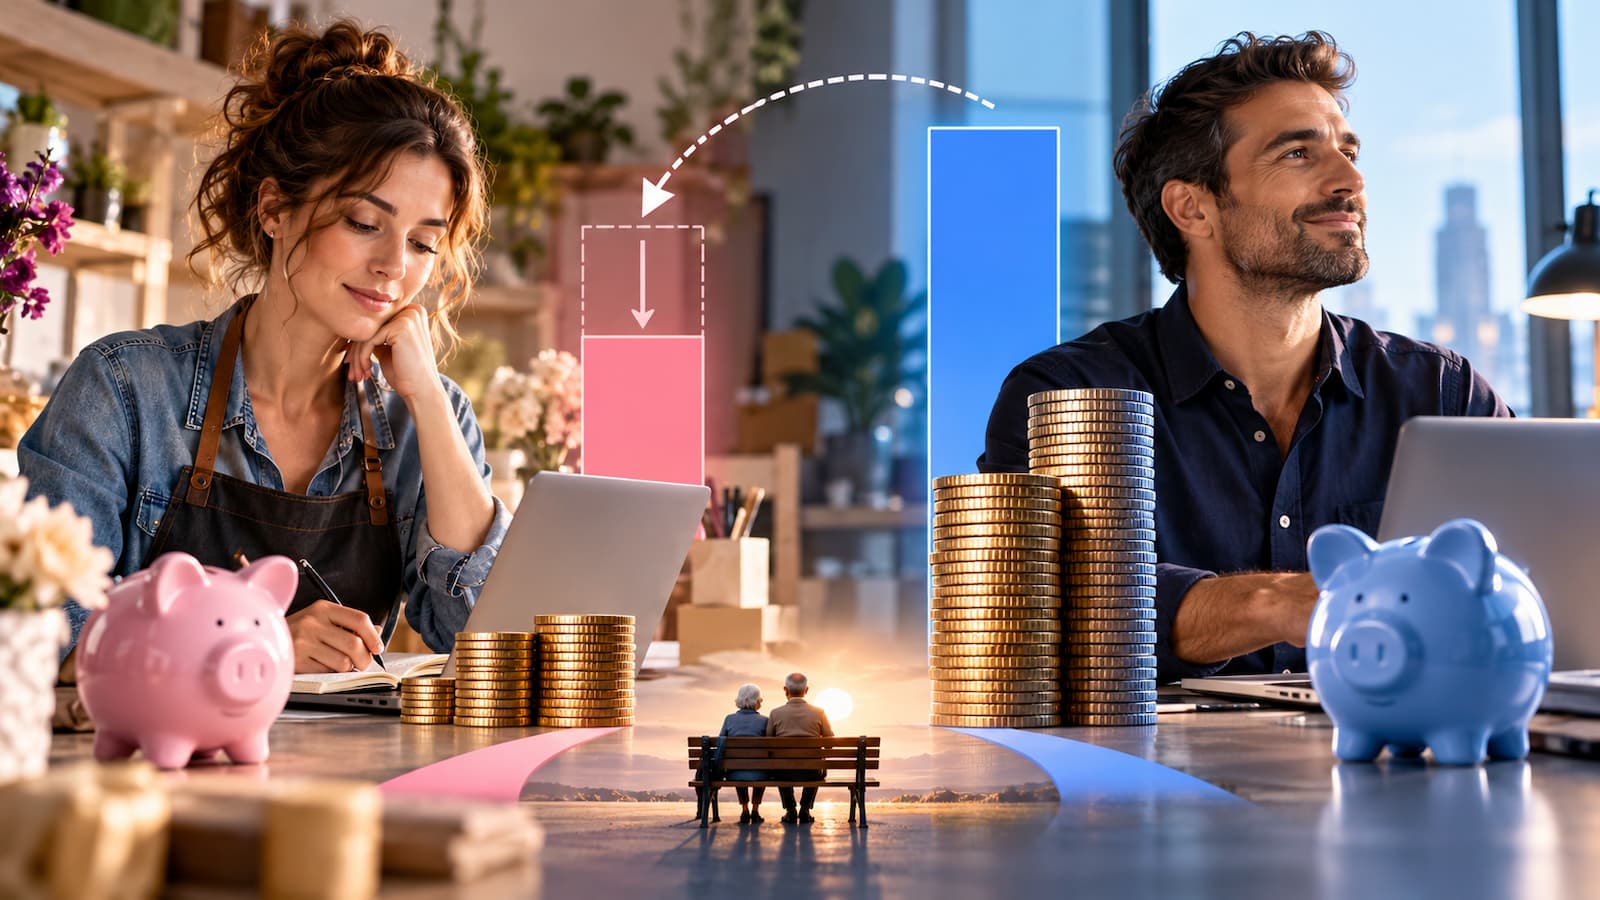
Por eso UATAE habla de brecha de ingresos, no solo de brecha salarial. Según la asociación, las mujeres autónomas ingresan en torno a un 30% menos que los hombres autónomos. Y ahí la diferencia no se queda en una estadística: condiciona cuánto margen tiene una profesional para invertir, ahorrar, contratar ayuda, soportar retrasos en cobros o subir su base de cotización si puede hacerlo.
Para cualquier autónomo, la liquidez manda. Pero si el negocio parte de menos ingresos, cada gasto fijo pesa más: cuota, gestoría, alquiler, herramientas, seguros, financiación o comisiones bancarias. Por eso, cuando se habla de igualdad en el trabajo autónomo, la pregunta práctica no es solo cuánto se factura, sino cuánto queda realmente después de pagar para seguir sosteniendo la actividad.
Menos ingresos hoy, pensiones más bajas mañana
El dato que más debería preocupar a quien trabaja por cuenta propia es el salto de la brecha de ingresos a la jubilación. UATAE afirma que esa diferencia se traduce después en una brecha del 41% en las pensiones de las trabajadoras autónomas.
La lógica es sencilla, aunque el sistema sea complejo: si durante años se ingresa menos, también suele haber menos margen para cotizar más, reforzar ahorro o aguantar periodos de menor actividad. Y en el RETA, donde la cotización y los rendimientos reales marcan cada vez más el debate, esa diferencia acaba teniendo consecuencias de largo recorrido.
La organización sitúa el foco en un colectivo amplio: de los 3.483.209 trabajadores autónomos registrados, 1.289.587 son mujeres y 2.193.621 son hombres. Es decir, las autónomas representan alrededor del 37% del colectivo, aunque su número crece algo más rápido que el de los hombres: un 2,1% frente a un 1,8% en el último año, según los datos difundidos por UATAE.
Cuidados, sectores y financiación: la parte que no siempre se ve
UATAE vincula esta brecha a tres factores principales: el peso de los cuidados, la concentración de muchas autónomas en actividades de menor rentabilidad y las dificultades de acceso a financiación. La clave está en que ninguno de esos elementos aparece claramente en una factura, pero todos terminan afectando a los ingresos.
Si una autónoma reduce horas para cuidar, rechaza proyectos por falta de tiempo o no puede asumir una inversión para crecer, el impacto no siempre se ve en el momento. Se nota después: menos facturación, menos margen, menos capacidad para negociar con bancos y más dificultad para consolidar el negocio.
Aquí conviene separar la reivindicación general de la decisión concreta de cada profesional. No todas las autónomas tienen el mismo tipo de actividad ni las mismas necesidades. Un comercio, una consultora, una profesional sanitaria, una tienda online o una autónoma societaria no tienen la misma estructura de costes.
Aun así, si el problema está en la financiación o en la relación con el banco, tiene sentido comparar condiciones, comisiones y servicios antes de decidir. En ese punto, puede ayudar revisar una guía de mejores bancos para autónomos sin perder de vista que ninguna entidad encaja igual para todos los negocios.
Qué pide UATAE y qué debe vigilar una autónoma
La petición de UATAE no implica, por ahora, una nueva ayuda abierta, un plazo de solicitud ni una obligación administrativa. Es una reclamación para que las políticas de igualdad incorporen expresamente a las trabajadoras autónomas, refuercen la corresponsabilidad y mejoren la protección social.
También reclama estadísticas más amplias y desagregadas por género sobre ingresos y condiciones reales del trabajo autónomo. Este punto es importante: sin datos finos, se corre el riesgo de diseñar medidas demasiado generales que no distingan entre actividades, niveles de ingresos, cargas familiares, sectores o acceso a financiación.
Para una autónoma o un pequeño negocio, la lectura práctica es clara: esta noticia no obliga a hacer un trámite hoy, pero sí recuerda que conviene vigilar tres cosas. La primera, si los ingresos permiten cubrir costes fijos sin ahogar la caja. La segunda, si la cotización y la protección social se están quedando demasiado ajustadas para el futuro.
La tercera, si el banco, la financiación o las condiciones de cobro están ayudando al negocio o le están poniendo más cuesta arriba crecer. Quien esté empezando o intentando consolidar actividad también puede comparar opciones en contenidos como mejores bancos para emprendedores, siempre haciendo números antes de cambiar nada.
La brecha de las autónomas no se corrige solo mirando la facturación de un mes. Se juega en los ingresos, en el tiempo disponible para trabajar, en el acceso a financiación, en la capacidad de cotizar y en la pensión futura. Y ahí es donde el debate deja de ser abstracto y entra de lleno en el bolsillo.