La cuota mensual ya no cuenta toda la historia
La actualización de septiembre confirma algo importante para quien trabaja por cuenta propia: Qonto y Vivid Money compiten por el mismo autónomo, pero no con la misma propuesta. Qonto se mueve más en el terreno de la cuenta profesional con herramientas de gestión, facturación, tarjetas, control de gastos, TPV y conexión con la operativa diaria del negocio. Vivid Money entra con un precio de acceso más agresivo, cuenta con ES IBAN, tarjetas, transferencias y una capa fuerte de remuneración y cashback.
Qonto muestra en España planes para autónomos desde 9 euros al mes sin IVA con facturación anual en Basic, 19 euros en Smart y 39 euros en Premium. Para equipos, la página oficial sitúa Essential desde 49 euros, Business desde 109 euros y Enterprise desde 199 euros al mes, también como precios mensuales equivalentes con facturación anual.
Vivid Money, por su parte, enseña tres planes de negocio: Free Start a 0 euros, Basic a 6,9 euros al mes y Pro a 18,9 euros al mes, con modalidad mensual y anual. Para un autónomo que solo quiere separar ingresos, pagos y tarjetas, esa diferencia de entrada pesa. Para quien necesita más control de facturas, permisos, contabilidad o TPV, la cuota sola se queda corta.
Por eso, antes de cambiar de cuenta conviene comparar también alternativas de mercado, no solo estas dos entidades. Quien esté revisando opciones puede ampliar con la guía de mejores bancos para autónomos y mirar si necesita una cuenta básica, una cuenta con herramientas de gestión o una solución más completa para empresa.
Qonto gana peso en gestión; Vivid aprieta por precio y remuneración
La diferencia más clara está en el uso diario. Qonto incluye IBAN local, transferencias, tarjetas físicas y virtuales, facturación electrónica conforme a normativa, herramientas de flujo de caja y opciones de cobro como Tap to Pay y TPV. En los planes superiores añade más transferencias, subcuentas, soporte prioritario, integración contable y funciones avanzadas para equipos.
Vivid Money también habla de cuentas gratuitas con ES IBAN únicos, tarjetas físicas y virtuales, SEPA instantáneas gratis, SWIFT entrantes gratis y herramientas de facturación. Su gancho de septiembre está en la combinación de plan gratuito, planes baratos y cuenta de intereses: la página de precios muestra un 4% anual inicial en EUR durante cuatro meses y tipos posteriores del 0,1%, 0,5% o 1,3%, según plan.
Aquí hay una advertencia importante. La remuneración no debe leerse igual que “dinero parado en una cuenta bancaria tradicional”. Vivid explica que los productos de interés los presta Vivid Money B.V. y avisa de que invertir implica riesgos; también detalla que los fondos de clientes se mantienen separados y que solo los saldos en Natixis quedan cubiertos por la garantía francesa de depósitos hasta 100.000 euros, no los pockets ni las cuentas proporcionadas por Vivid Money B.V.
En Qonto también hay remuneración, pero no para todos los planes. Basic no es elegible; Smart y Premium tienen una tasa anual del 1,25% tras la promoción, con límites de 50.000 y 100.000 euros, mientras que Essential, Business y Enterprise suben límites y tipos según plan. Qonto exige actividad: al menos cinco transacciones de pago elegibles al mes para mantener la remuneración.
Para el autónomo, la lectura práctica es sencilla: si la prioridad es guardar liquidez y remunerarla, conviene comparar bien condiciones, límites y riesgos. Para ampliar esa parte, tiene sentido revisar también las mejores cuentas remuneradas para empresas, porque una rentabilidad promocional no siempre compensa comisiones, requisitos o limitaciones.

El TPV y los cobros con tarjeta pueden cambiar el coste real
La clave está en la letra pequeña. Qonto muestra para pagos físicos con datáfono o Tap to Pay una comisión del 0,8% por transacción con tarjetas UE y del 2,6% con tarjetas internacionales y de empresa, con conciliación automática y liquidación al día siguiente. Para un comercio, una cafetería o una consulta que cobra mucho con tarjeta, ese porcentaje puede pesar más que la cuota mensual.
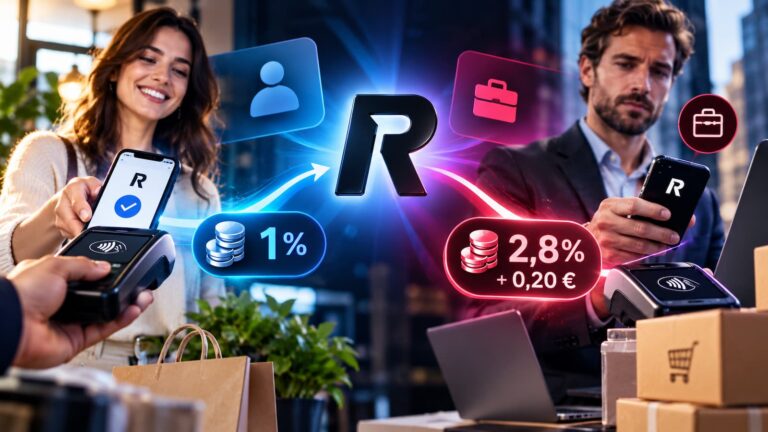
Vivid Money plantea otra estructura para recibir pagos con tarjeta de clientes: en tarjetas de consumidores del EEE, la comisión visible baja del 2,29% + 0,45 euros en Free Start al 1,49% + 0,35 euros en Basic y al 0,79% + 0,25 euros en Pro. Para otras tarjetas, la página muestra 2,49% + 0,25 euros.
Esa parte es clave para negocios con tickets pequeños. Un 0,79% puede parecer competitivo, pero el fijo de 0,25 euros por operación cambia mucho el cálculo si vendes importes bajos. En un pago de 5 euros, esos 25 céntimos pesan más que en una factura de 500 euros. No todos los negocios necesitan el mismo TPV ni pagan lo mismo por cobrar.
Antes de decidir por una cuenta u otra, el autónomo debería calcular cuántos cobros hace al mes, importe medio, peso de tarjetas de empresa, ventas internacionales y necesidad de liquidación rápida. Quien tenga el coste principal en los cobros puede consultar una comparativa de mejores TPVs antes de quedarse solo con la cuota de la cuenta.
La letra pequeña de septiembre: tarjetas, transferencias y entidad que presta el servicio
Vivid muestra SEPA instantáneas salientes gratis en sus planes, pero también costes que conviene no pasar por alto: comisión mensual por tarjeta inactiva en Free Start, retiros de cajero gratuitos solo hasta ciertos límites, recargo por pagos o retiradas en moneda distinta del euro y costes en transferencias internacionales según tipo de operación y plan.
Qonto tampoco debe mirarse solo por el precio base. Basic incluye 30 transferencias al mes, Smart 100 y Premium 200; las operaciones adicionales tienen coste. Además, los precios se publican sin IVA, algunos módulos avanzados se pagan aparte y las condiciones de remuneración dependen del plan y de la actividad mínima.
También conviene distinguir la naturaleza de cada entidad. Qonto indica que es una entidad de pago supervisada por el Banco de España y la ACPR, no un banco tradicional. Vivid Money S.A. presta dinero electrónico y servicios de pago, está supervisada por la CSSF de Luxemburgo y su sucursal española figura registrada en el Banco de España bajo el número 6731.
La conclusión útil para septiembre no es que una sea mejor para todos. Vivid puede encajar mejor si buscas coste de entrada bajo, ES IBAN, remuneración promocional y operativa sencilla. Qonto puede tener más sentido si necesitas una cuenta más orientada a gestión financiera, facturación, contabilidad, equipos, control de gastos y cobros presenciales. Para sociedades o negocios con varios usuarios, también puede ayudar comparar con los mejores neobancos para empresas.
El autónomo no necesita más ruido. Necesita saber cuánto va a pagar de verdad, cuándo cobra, qué comisiones se activan por uso y si la herramienta le ahorra tiempo o le añade otra capa de gestión. En septiembre, esa sigue siendo la pregunta que separa una buena cuenta profesional de una oferta que solo parece barata en el titular.