Qué cambia con el widget de Tap to Pay de bunq
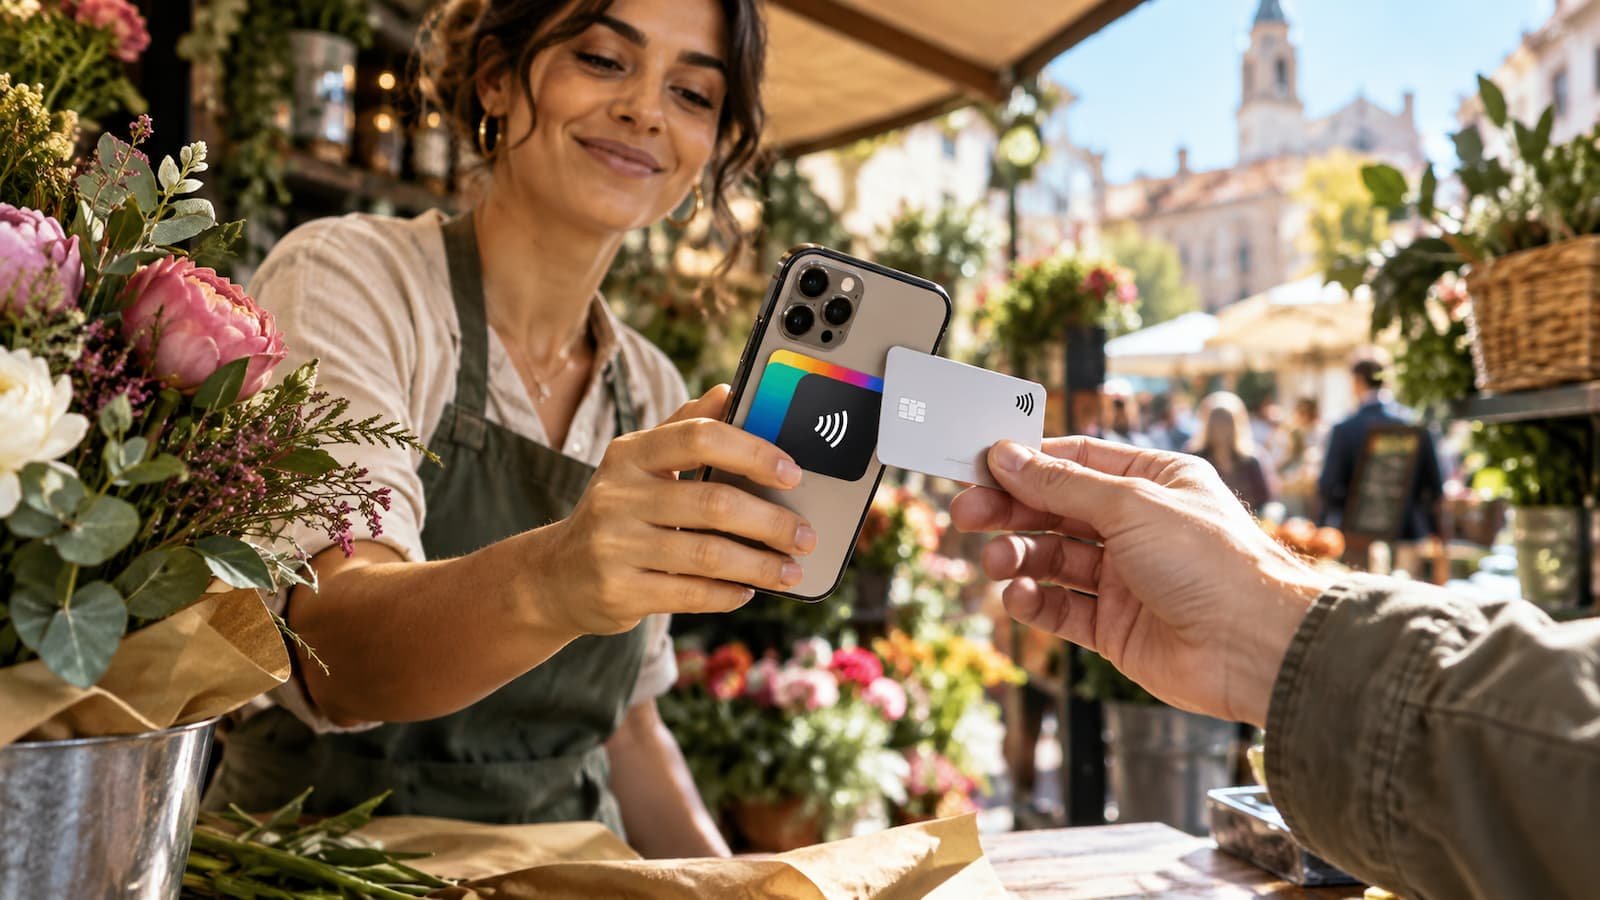
bunq ha dado más visibilidad a una función que puede interesar a autónomos y pequeños negocios que cobran en persona: usar el móvil como lector de tarjetas, sin datáfono físico ni dispositivo adicional. La clave está en Tap to Pay, que permite aceptar pagos sin contacto desde la app de bunq.
La novedad práctica es el widget de Tap to Pay, que puede añadirse a la pantalla de inicio del teléfono. Al tocarlo, el usuario entra directamente en la pantalla para introducir el importe del cobro, sin tener que recorrer la app delante del cliente. Para un autónomo que cobra en una feria, en una visita a domicilio o en un servicio puntual, ese detalle importa: menos pasos, menos fricción y menos exposición de la banca diaria.
La función no está planteada solo para iPhone. Según la información pública de bunq, Tap to Pay está disponible para usuarios Business verificados en España con un dispositivo Android o un iPhone XS o posterior con iOS 18.5 o superior. También pueden usarla empleados con Acceso Total a una cuenta Business.
Cuánto cuesta cobrar con el móvil en bunq
El dato que más interesa al autónomo es sencillo: bunq publica una comisión del 1,5% del importe recibido por Tap to Pay. Es decir, si cobras 100 euros, el coste serían 1,50 euros antes de considerar otros posibles costes de tu cuenta o plan de empresa.
La propia página de bunq para Tap to Pay en Android habla de 0 euros de coste de activación, 0 euros de comisión mensual específica y 1,5% por operación. Pero conviene no confundir eso con que todo el servicio bancario sea gratis para cualquier perfil. bunq muestra planes Business con distintas condiciones, y el plan Free Business aparece indicado solo para autónomos; otras formas jurídicas deberían ir a Core, Pro o Elite Business.
Para un pequeño negocio, el coste real no siempre está en el titular. Una comisión del 1,5% puede ser asumible en cobros puntuales o servicios con margen suficiente, pero pesa más en negocios de muchas ventas pequeñas. Quien esté comparando soluciones de cobro debería mirar también otras opciones de TPV para negocios y no quedarse solo con la comodidad de usar el móvil.
La letra pequeña: liquidez, planes y actividades excluidas
El punto menos visible está en la caja. bunq explica en su centro de ayuda que el dinero de Tap to Pay estará disponible en la cuenta bancaria en unos 7 días. El pago puede quedar autorizado antes, pero eso no significa que el autónomo tenga el dinero utilizable al instante.
Esto cambia el análisis. Para un comercio con caja diaria ajustada, cobrar con tarjeta y recibir el dinero una semana después puede afectar a pagos a proveedores, reposición de stock o gastos corrientes. La liquidez manda: no basta con saber cuánto se paga de comisión, también hay que saber cuándo entra realmente el dinero.
Además, bunq lista categorías de comercio que no pueden usar Tap to Pay. Entre ellas aparecen bares, agencias de viajes, operadores turísticos, galerías de arte, alquiler de vehículos y algunas actividades sanitarias o sociales. Antes de asumir que encaja, conviene revisar si la actividad del negocio está incluida. Y si el autónomo está valorando mover más operativa bancaria, tiene sentido comparar también bancos para autónomos con calma: cuenta, tarjetas, transferencias, soporte, comisiones y herramientas de cobro no siempre van al mismo ritmo.
Para qué autónomos puede tener sentido revisarlo
El widget puede encajar especialmente en profesionales que cobran fuera de un punto fijo: técnicos, formadores, fotógrafos, feriantes, vendedores en mercados, servicios a domicilio o pequeños negocios que necesitan un cobro rápido sin cargar con un datáfono. También puede servir como solución de respaldo si el TPV habitual falla.
Pero no todos los negocios necesitan lo mismo. Un comercio con volumen alto de tarjeta puede preferir negociar una tarifa de TPV más ajustada. Un freelance que cobra pocas operaciones al mes puede valorar más no tener cuota fija. Y una sociedad limitada debería revisar si el plan que necesita encaja con su forma jurídica y su operativa diaria, algo que también se puede contrastar en una comparativa de neobancos para empresas.
La lectura práctica es clara: bunq simplifica el acceso al cobro móvil, pero el autónomo debe hacer números. Comisión del 1,5%, plazo de disponibilidad del dinero, plan Business aplicable y actividad elegible son los cuatro puntos que no conviene pasar por alto antes de usarlo como alternativa real al datáfono.