Qué deben comprobar los clientes avisados
La primera idea importante es que no todos los usuarios de Trade Republic tienen que hacer algo antes del 9 de octubre. El plazo afecta, según la información publicada por Finect tras consultar a la plataforma, a los clientes que han recibido un correo y ven en la app el aviso “Sigue ganando intereses”. Quien no haya recibido esa comunicación ni vea el aviso, en principio, mantiene las condiciones actuales sin tener que aceptar nada nuevo.
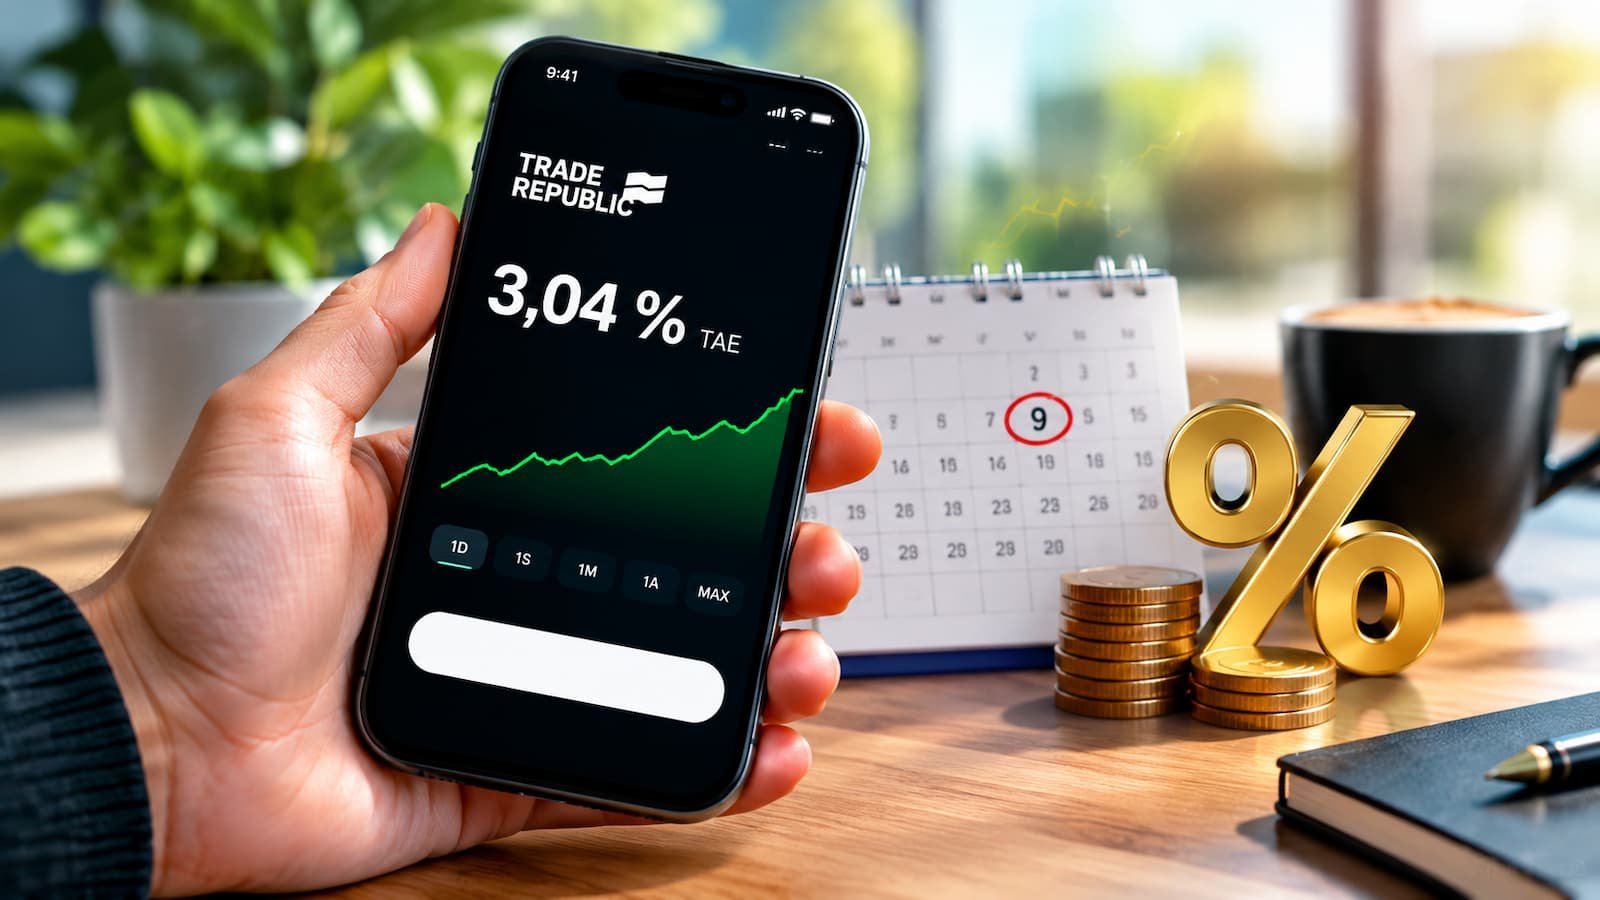
Para los clientes avisados, el paso práctico es entrar en la app, revisar el mensaje de Trade Republic y leer las nuevas condiciones antes de aceptarlas. La consecuencia de no hacerlo es relevante: si el cliente afectado no acepta antes del 9 de octubre, la acumulación de intereses se pausa y, según la información publicada, los intereses de esos días no se recuperan si acepta más tarde.
La cuenta de Trade Republic anuncia actualmente un 3,04% TAE sobre saldos de efectivo de hasta 50.000 euros para nuevos clientes, con intereses calculados a diario y abonados mensualmente. Para aterrizarlo: 50.000 euros al 3,04% equivalen a unos 1.520 euros brutos al año si se mantuvieran durante doce meses completos. Un solo día sin remuneración rondaría los 4,16 euros brutos, antes de impuestos y sin sustituir el cálculo exacto de la entidad.
Qué cambia realmente en el efectivo
La novedad no está solo en “aceptar o no aceptar” una pantalla. La clave está en que, con el nuevo modelo, parte del efectivo que supere un umbral definido por Trade Republic puede asignarse automáticamente a fondos monetarios, no solo a bancos asociados. Ese umbral no sería fijo y cada cliente puede ver en la app cómo queda repartido su saldo.
Aquí está la letra pequeña. El dinero que permanece en bancos asociados cuenta con la protección del sistema de garantía de depósitos correspondiente, con carácter general hasta 100.000 euros por cliente y por banco. Trade Republic explica en su centro de ayuda que usa bancos asociados como Deutsche Bank, J.P. Morgan SE, Crédit Agricole, HSBC Continental Europe, SEB y Citibank Europe, con garantías alemana, francesa o irlandesa según la entidad custodio.
En cambio, el efectivo asignado a fondos monetarios no funciona como un depósito bancario. Según la información publicada, esos fondos estarían segregados del patrimonio de Trade Republic y serían de bajo riesgo, pero no estarían cubiertos por el Fondo de Garantía de Depósitos. Para el ahorrador, esto cambia la lectura: la liquidez puede seguir siendo alta, pero la protección jurídica no es la misma que en efectivo bancario.

Protección, liquidez y fiscalidad: lo que no conviene pasar por alto
Trade Republic Bank GmbH figura inscrita como Sucursal en España en el Registro de entidades de crédito del Banco de España desde 2025, con código 1586. Esto explica por qué la cuenta se presenta ya con operativa más cercana a una cuenta bancaria española, pero no elimina la necesidad de mirar dónde está realmente cada parte del saldo.
Aceptar las nuevas condiciones también activa otras funciones, como Bizum y la posibilidad de traspasar fondos de inversión desde otros bancos, según la información publicada. El matiz es que no se puede aceptar solo Bizum y rechazar la asignación automática a fondos monetarios: todo forma parte del mismo paquete de condiciones.
En fiscalidad, la página española de Trade Republic indica que, con IBAN español, la entidad retiene automáticamente un 19% sobre los intereses. Además, los rendimientos de cuentas y productos similares se encuadran dentro de los rendimientos del capital mobiliario sujetos a retención o ingreso a cuenta. Aun así, conviene revisar el documento fiscal anual de la entidad, porque la parte asignada a fondos monetarios añade una capa más técnica que debe comprobarse antes de presentar la renta.
Qué significa para el ahorrador
Para quien ha recibido el aviso, la decisión práctica no es “abrir o no abrir una cuenta”, sino decidir si acepta unas condiciones que permiten seguir cobrando intereses a cambio de que parte del efectivo pueda colocarse en fondos monetarios. Si la prioridad absoluta es mantener todo el dinero como depósito bancario cubierto por garantía de depósitos, este cambio merece una lectura pausada.
También conviene comparar. Una TAE alta ayuda, pero no lo explica todo: importan el saldo máximo remunerado, la fiscalidad, la liquidez, las comisiones, el país de la garantía y qué ocurre cuando cambian las condiciones. Quien esté revisando alternativas puede ampliar contexto en la guía de mejores cuentas remuneradas o comparar qué bancos dan más intereses por los ahorros.
El entorno de tipos también importa. El BCE elevó en septiembre sus tipos oficiales y situó la facilidad de depósito en el 2,50% desde el 16 de septiembre de 2026, un contexto que sigue influyendo en la remuneración del ahorro líquido y en la competencia entre bancos y neobancos.
La idea útil es sencilla: si has recibido el aviso, revisa la app antes del 9 de octubre y decide con información completa. Si no lo has recibido, no parece haber una acción pendiente. Y si la remuneración es importante para tu fondo de emergencia o tu ahorro a corto plazo, compara también con otras cuentas de ahorro antes de dejar que una TAE tape la letra pequeña.