El 3 % TIN de Cetelem solo dura tres meses
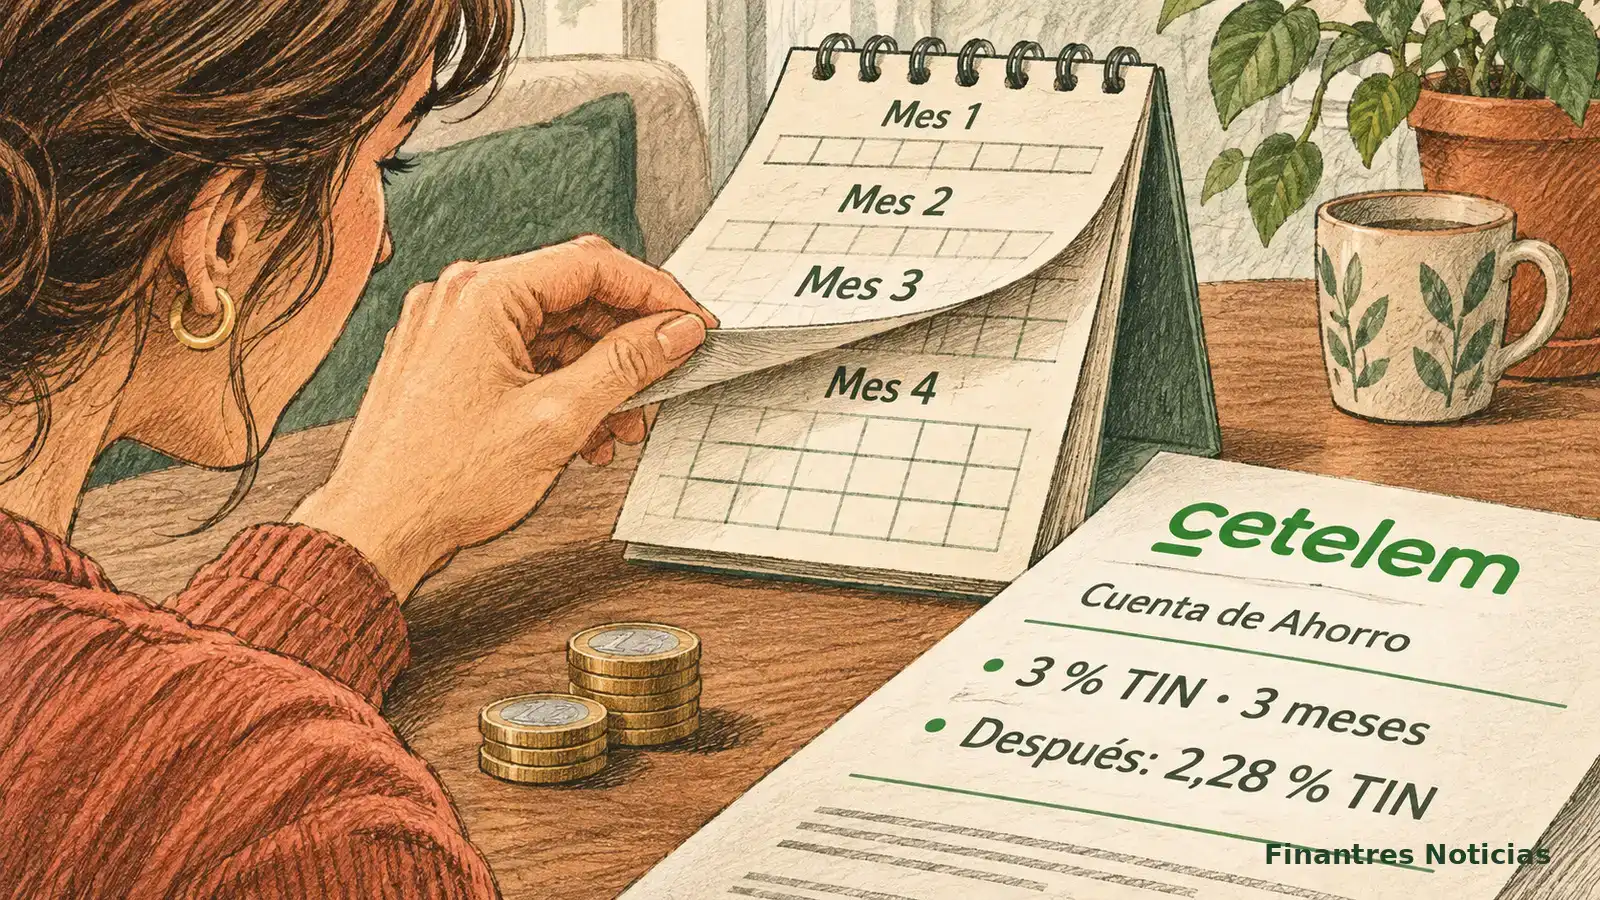
La oferta forma parte de la promoción «Bienvenida 3×3 2026», que Cetelem mantiene para nuevas contrataciones. El banco aplica el 3 % TIN durante los tres primeros meses naturales desde la apertura y activación de la cuenta, con remuneración desde el primer euro y sin límite máximo de saldo remunerado. Es una bonificación inicial, no el interés que seguirá pagando indefinidamente.
Una vez acabado ese periodo, el dinero pasa automáticamente al tipo ordinario que esté vigente en ese momento, actualmente del 2,28 % TIN. Esto es importante: el banco no se compromete a conservar ese porcentaje para siempre. Si modifica su remuneración estándar, también puede variar lo que reciba el ahorrador después de la promoción.
La página oficial de Cetelem fija el 15 de diciembre de 2026 como último día de contratación de esta oferta para nuevos clientes. Esa fecha no significa que la remuneración promocional termine ese mismo día para todo el mundo: cada cuenta tiene su propio periodo inicial, ligado a su fecha de apertura. Antes de contratar conviene comprobar que la campaña sigue activa y cuál es la fecha efectiva de inicio.
Cuánto puede dar la cuenta en un año
Aquí entra una distinción que merece la pena tener clara. El TIN es el tipo nominal con el que se calculan los intereses, mientras que la TAE permite comparar la rentabilidad anual teniendo en cuenta la periodicidad de las liquidaciones y las condiciones del producto. Por eso, tres meses al 3 % TIN no equivalen a cobrar un 3 % neto por todo el año.
Para esta combinación de tres meses al 3 % y el resto al tipo ordinario, Cetelem anuncia una TAE del 2,49 % en sus ejemplos de contratación para nuevos clientes. El banco calcula que un saldo constante de 6.000 euros durante doce meses produciría 147,68 euros brutos. Es un ejemplo sujeto a que se mantengan el saldo y los tipos considerados, no una cantidad que vaya a cobrar cualquier cliente.
Los intereses se liquidan mensualmente y tributan como rendimientos del capital mobiliario. Aplicando la retención habitual del 19 % al ejemplo de 147,68 euros, quedarían aproximadamente 119,62 euros tras la retención. Eso no debe confundirse con el resultado fiscal definitivo: dependerá de la situación del contribuyente y de la liquidación del IRPF.

Sin nómina ni comisión, pero solo para determinados clientes
En las condiciones publicadas, la Cuenta de Ahorro no exige domiciliar nómina ni recibos, contratar productos vinculados o mantener un saldo mínimo. Tampoco tiene comisión de mantenimiento; el documento de comisiones recoge 0 euros para las transferencias SEPA en euros realizadas online, tanto ordinarias como inmediatas. Para quien busca una cuenta donde mantener dinero disponible, estos detalles pueden importar tanto como el porcentaje.
Cetelem indica que la cuenta no tiene permanencia y permite disponer del saldo, con operativa desde su aplicación. Eso sí, está pensada para ahorrar, no para sustituir sin más a una cuenta corriente: no lleva tarjeta de débito asociada. Si lo que se necesita es pagar compras o domiciliar gastos habituales, hay que valorar esa diferencia. En la comparación de mejores cuentas de ahorro conviene fijarse precisamente en la operativa.
La promoción exige ser mayor de edad, residente fiscal en España y nuevo cliente según las bases. Ese último requisito tiene letra pequeña: no basta con no tener hoy una Cuenta de Ahorro; el historial de cuentas o depósitos de Cetelem durante el periodo excluido también cuenta. Para los clientes que la entidad considera «conocidos», la web publica una remuneración distinta, del 1,74 % TIN (1,75 % TAE).
La diferencia entre remunerar todo el saldo y protegerlo
Banco Cetelem es una entidad de crédito española adherida al Fondo de Garantía de Depósitos de España, que cubre con carácter general hasta 100.000 euros por titular y entidad. Que la cuenta remunere sin límite máximo no significa que todo importe esté cubierto sin límite por esa garantía. Quien reúna saldos altos debe distinguir claramente ambas cifras.
La Cuenta de Ahorro puede ser útil para quien quiere mantener liquidez, pero el tipo promocional no debería decidir por sí solo la comparación. En una selección de mejores cuentas remuneradas también importan la TAE anual, la duración, los requisitos, las comisiones y la protección del dinero. Frente a un depósito, esta cuenta permite disponer del saldo, aunque el interés posterior puede cambiar.
También cuenta la inflación: puede reducir la ganancia real aunque el saldo aumente. Y los tipos del BCE influyen en la remuneración que ofrecen los bancos. Al consultar qué bancos dan más intereses por los ahorros, importa mirar las condiciones completas. Con Cetelem, la clave es calcular el rendimiento del año entero, comprobar la condición de nuevo cliente y no confundir el 3 % inicial con una rentabilidad permanente.