A quién afecta el recorte del 13 de diciembre
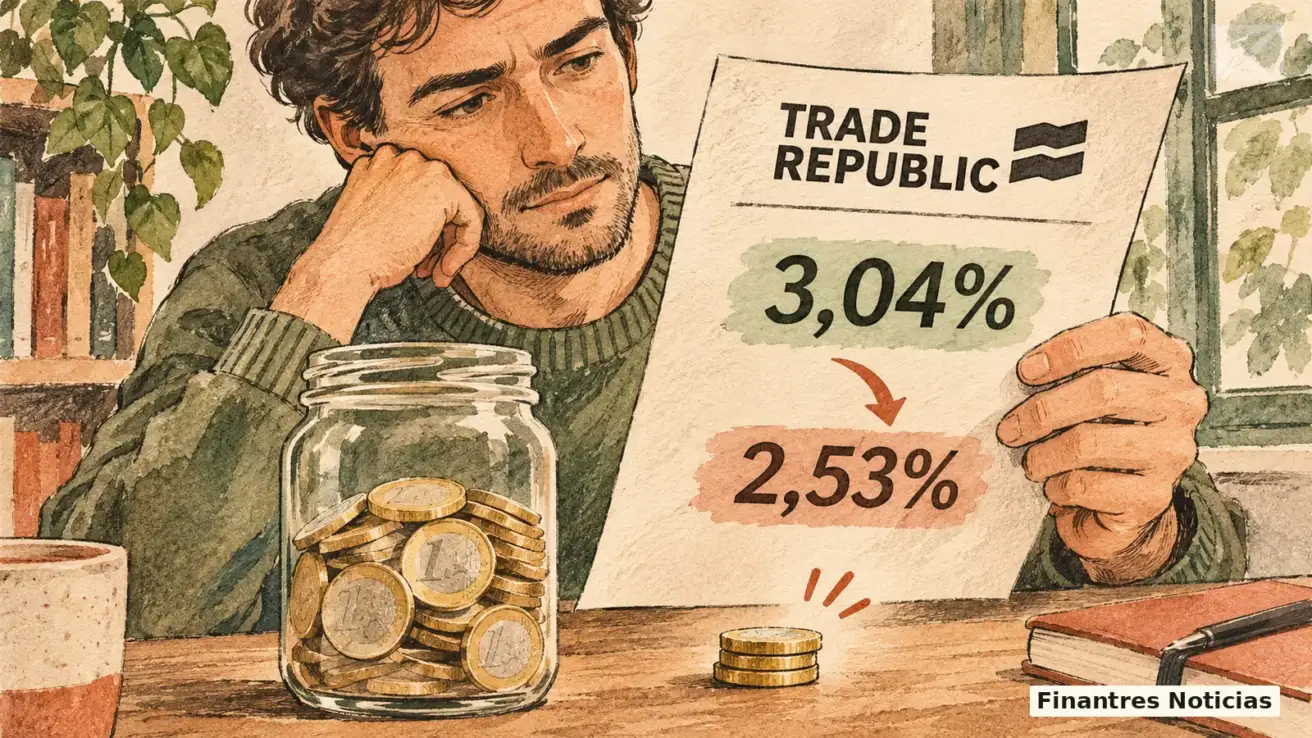
El cambio afecta a los ahorradores que abrieron una cuenta de Trade Republic al amparo de la promoción lanzada el 12 de mayo de 2026, que ofrecía un 3,04% TAE (3% TIN). Según las comunicaciones remitidas a los afectados, desde el 13 de diciembre de 2026 su remuneración pasará al 2,53% TAE (2,50% TIN). No es un cambio para todos los titulares.
La oferta inicial permitía remunerar hasta 100.000 euros. En julio, la entidad rebajó el saldo máximo de aquella campaña a 50.000 euros. Ahora se reduce también el porcentaje aplicado. Para quien mantiene dinero en la cuenta, la consecuencia es sencilla: el mismo saldo generará menos intereses a partir de la fecha indicada, siempre que se mantengan las nuevas condiciones.
La decisión ha suscitado críticas entre clientes que entendieron que la remuneración del 3% no tenía fin. Trade Republic ha explicado que la promoción nació sin una fecha de caducidad establecida, pero eso no significaba que el interés estuviese garantizado para siempre. Conviene distinguir ambas cosas: una cuenta con remuneración variable no funciona como un depósito a tipo fijo.
Cuánto dinero se deja de ganar con el 2,53% TAE
La diferencia entre una rentabilidad del 3,04% TAE y otra del 2,53% TAE es de 0,51 puntos porcentuales. En una cuenta con 10.000 euros, el primer porcentaje equivale a unos 304 euros brutos al año; el segundo, a 253 euros. Hablamos de unos 51 euros brutos menos si ambas tasas se mantuvieran doce meses completos.
Con 50.000 euros, la diferencia teórica subiría a 255 euros brutos anuales. Pero es importante no confundir esa comparación con una pérdida inmediata de dinero: el recorte no reduce el saldo que el cliente tiene depositado ni elimina intereses ya abonados. Afecta a lo que podrá generar desde diciembre; la cantidad concreta dependerá del saldo diario y de futuros cambios de tipo.
Además, los intereses tributan como rendimientos del capital mobiliario. Para cuentas con IBAN español, Trade Republic señala que realiza una retención automática del 19%. Aplicada al ejemplo de 10.000 euros, la diferencia rondaría los 41 euros después de esa retención inicial, sin prejuzgar el resultado final de la declaración. Para poner estas cifras en perspectiva, resulta útil comparar las mejores cuentas remuneradas con sus límites y condiciones.
Por qué el nuevo tipo es del 2,53% y no otro
El 2,53% TAE no es una cifra elegida al azar. Procede de un 2,50% TIN, equivalente al tipo de la facilidad de depósito del Banco Central Europeo (BCE). La TAE recoge el efecto de los pagos periódicos de intereses. El BCE elevó su tipo de depósito al 2,50% en septiembre y lo mantuvo en octubre.
De hecho, algunos titulares de Trade Republic ya cobraban el 2,53% TAE antes de este aviso. Eran clientes que habían abierto su cuenta antes de la promoción de mayo y a quienes se trasladó el tipo estándar vinculado al BCE. La novedad es que quienes todavía disfrutaban del 3,04% pasarán a esa misma remuneración, salvo que tengan alguna condición especial confirmada en la aplicación.
Esto recuerda una diferencia importante frente a los depósitos a plazo: en una cuenta remunerada el dinero suele seguir disponible, pero la rentabilidad puede revisarse. Y un tipo positivo no garantiza conservar poder adquisitivo si la inflación supera el interés que queda después de impuestos. Por eso, al revisar los bancos que dan más intereses por tus ahorros, importa tanto la estabilidad del tipo como su cuantía.
Qué conviene revisar antes de que se aplique la rebaja
El anuncio simultáneo de una oferta del 4,07% TAE para nuevas altas puede resultar desconcertante para los afectados. Pero es otra campaña: se limita a los primeros 20.000 euros y hasta el 1 de marzo de 2027. Los clientes actuales solo pueden acceder a ese porcentaje temporalmente mediante el programa de invitaciones y sus requisitos particulares. No cambia automáticamente el 2,53% que se les ha comunicado.
Lo primero es consultar el aviso individual y comprobar qué remuneración se aplicará el 13 de diciembre, sobre qué saldo y desde qué día se calculan los intereses. Trade Republic informa de cálculo diario y abono mensual, con posibilidad de retirar el efectivo sin permanencia; aun así, cualquier comisión o restricción operativa relevante debe revisarse en las condiciones particulares. No basta con recordar la TAE de cuando se abrió la cuenta.
También es importante conocer dónde está custodiado el dinero. Los depósitos mantenidos en bancos colaboradores cuentan, con carácter general, con la protección del correspondiente sistema de garantía hasta 100.000 euros por cliente y entidad. Si algún importe estuviera asignado a instrumentos como fondos monetarios, tendría otra protección y otros riesgos. Antes de tomar una decisión, conviene contrastar estas condiciones con otras cuentas de ahorro y calcular lo que realmente se cobra después de impuestos.