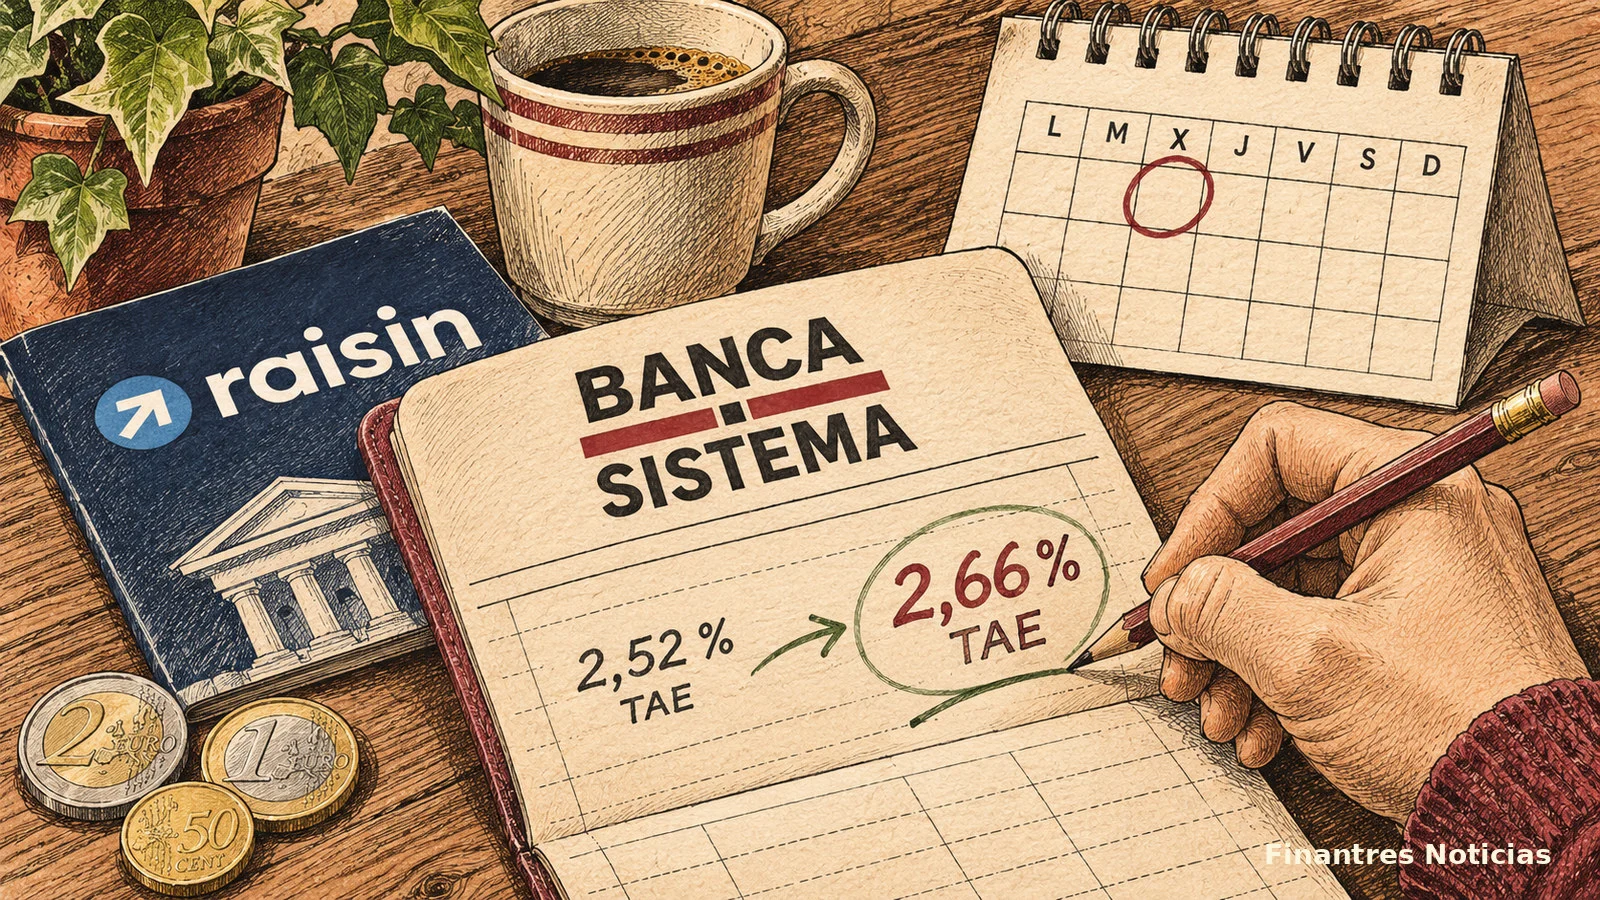
Del 2,52 % al 2,66 %: cuánto supone la subida
La actualización aparece en la oferta española de Raisin, que comercializa esta cuenta de ahorro del banco italiano Banca Sistema. La variación es de 0,14 puntos porcentuales, no de un 0,14 % sobre el dinero depositado. El producto admite importes de 1 a 100.000 euros y no es un depósito a plazo fijo: su remuneración está sujeta a cambios.
Traducido a euros, con 10.000 euros mantenidos durante un año completo y suponiendo que la TAE no variara, el 2,66 % equivaldría a unos 266 euros brutos, frente a los 252 euros de la remuneración anterior. La diferencia sería de 14 euros brutos al año. Es un ejemplo para comparar, no una previsión: el resultado real depende de los días de permanencia, el saldo y los cambios de tipo.
La nueva TAE iguala la anunciada por Raisin para la cuenta de ahorro de Cetelem, pero no ofrecen la misma disponibilidad: Cetelem indica un plazo de retirada de uno a cuatro días laborables, mientras Banca Sistema opera por semanas. Esa diferencia importa al comparar las mejores cuentas remuneradas, incluso cuando el porcentaje coincide.

La letra pequeña de una cuenta que funciona por semanas
Aquí está el principal matiz práctico: los movimientos de entrada y salida se tramitan semanalmente, los miércoles, según explica Raisin. Por tanto, esta cuenta no ofrece la misma inmediatez que una cuenta de ahorro con transferencias disponibles cualquier día. Para dinero que pueda necesitarse de forma urgente, esa diferencia pesa tanto como la TAE.
Raisin indica que los intereses se capitalizan el primer día de cada trimestre y que el producto no tiene costes de contratación o mantenimiento en su ficha pública. Para utilizarlo hay que abrir la Cuenta Raisin, desde la que se canaliza el dinero hacia Banca Sistema. Eso no convierte a Raisin en el banco que remunera el saldo: el producto de ahorro pertenece a la entidad italiana.
Además, el 2,66 % TAE no equivale a fijar esa rentabilidad durante un año. Raisin señala que cualquier cambio de interés se comunicará individualmente con antelación. La aplicación a cuentas ya abiertas y el TIN correspondiente a la nueva TAE deben confirmarse en las condiciones y comunicaciones de cada cliente.
El detalle de seguridad tras la fusión con Banca CF+
El dinero de esta cuenta queda bajo la protección del Fondo Interbancario di Tutela dei Depositi (FITD) de Italia, con un límite general de 100.000 euros por depositante y entidad, incluidos los intereses cubiertos. No es el Fondo de Garantía español. Tampoco debe confundirse el banco de destino, Banca Sistema, con Raisin Bank, que facilita la cuenta operativa para mover los fondos.
Hay un cambio corporativo especialmente relevante: Banca CF+ fue absorbida por Banca Sistema con efectos desde el 7 de noviembre de 2026. Raisin advierte de que, tras la fusión, los ahorros mantenidos en ambas marcas cuentan conjuntamente a efectos del límite de protección. Quien ya tenía productos en las dos entidades debe revisar el saldo agregado, no considerar dos garantías independientes de 100.000 euros.
Por ejemplo, 60.000 euros en cada una suman 120.000 euros, de modo que 20.000 superarían el límite general conjunto. La comparación con otras cuentas de ahorro debe tener presente este detalle, sobre todo para ahorradores con saldos elevados o repartidos entre varias ofertas de un mismo grupo bancario.
Intereses sin retención en Italia, pero con impuestos en España
Banca Sistema no practica retención fiscal en Italia a los ahorradores no residentes, según la información de Raisin. Eso no significa que los intereses estén exentos de impuestos: un residente fiscal en España debe incluirlos en la declaración de la Renta como rendimientos del capital mobiliario. En el primer tramo de la base del ahorro, hasta 6.000 euros, se aplica el 19 %.
Si los 14 euros brutos adicionales del ejemplo anterior tributasen íntegramente a ese tipo, el incremento después de impuestos sería de 11,34 euros. La cifra es orientativa: dependerá del resto de rentas del ahorro y del tiempo real durante el que se mantenga el 2,66 % TAE. Si el conjunto de cuentas en el extranjero supera los 50.000 euros conforme a los criterios legales de saldo, también puede existir obligación de presentar el modelo 720, una declaración informativa.
La subida también invita a comparar los bancos que pagan intereses por los ahorros, pero un ranking por TAE puede mezclar cuentas con distintas disponibilidades. Tampoco hay que olvidar que la inflación puede reducir la rentabilidad real del ahorro.
Antes de mover el dinero, conviene comprobar el tipo aplicable al contrato, los plazos de retirada y el saldo total protegido tras la fusión. Son los tres datos que pueden cambiar la lectura de ese 2,66 % TAE.