La prórroga amplía el plazo de contratación, no el año remunerado
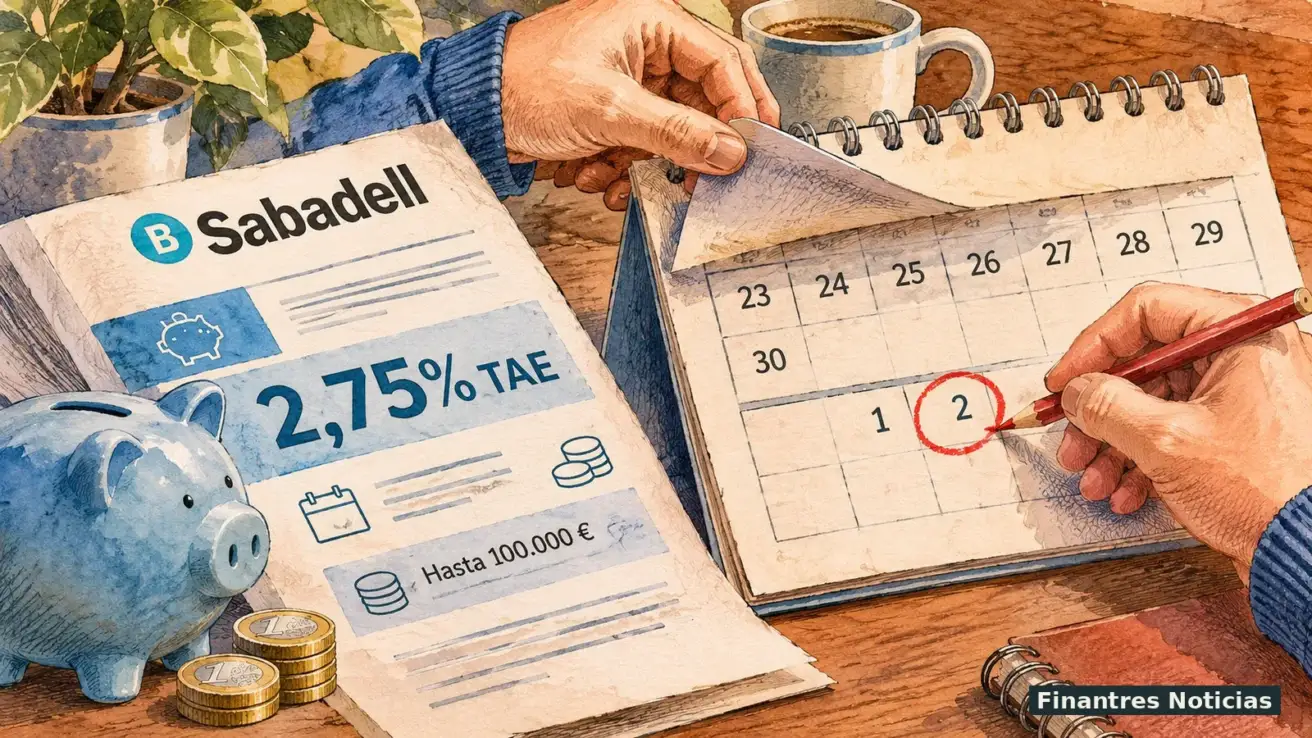
La campaña anterior admitía altas entre el 8 de octubre y el 12 de noviembre. Desde este viernes 13 de noviembre, el banco abre una nueva ventana que termina el 2 de diciembre. Lo que cambia es la fecha de acceso a la promoción: se mantienen el porcentaje, el límite de saldo y los doce meses de remuneración para quienes cumplan sus condiciones.
La Cuenta Online Sabadell está destinada a nuevos clientes particulares, mayores de edad y residentes fiscales en España. No es una mejora automática para quienes ya tienen una cuenta en el banco. Tampoco significa que se añadan veinte días de intereses a los clientes que contrataron la promoción anterior: el primer año se cuenta desde el alta de cada cuenta, no desde el final de la campaña.
Hay otra precaución con la fecha límite. Terminar el formulario y firmar digitalmente no equivale a tener el alta validada: Sabadell debe confirmar que la contratación se ha completado. Por eso conviene comprobar la fecha de apertura efectiva y las condiciones que quedan incorporadas al contrato, en lugar de dar por hecho que basta con iniciar la solicitud antes del 2 de diciembre.
Cuánto dinero puede dejar el 2,75% TAE y hasta qué saldo
La remuneración promocional se aplica durante los primeros doce meses sobre un máximo de 100.000 euros de saldo medio conjunto. Ese límite incluye el dinero de la Cuenta Online y de las Cuentas Ahorro Sabadell vinculadas a sus titulares. Si el saldo supera ese umbral, el exceso no obtiene el 2,75% TAE de la campaña.
La cifra exige traducir porcentajes a euros. Con 20.000 euros de saldo estable durante un año y tomando el 2,7201% TIN del ejemplo publicado por el banco, los intereses serían aproximadamente 544 euros brutos, unos 441 euros después de una retención inicial del 19%. Es un cálculo orientativo: el importe final depende del saldo medio, de los días transcurridos y de las condiciones efectivamente contratadas.
Sabadell liquida los intereses mensualmente y los abona el día 15 del mes siguiente, o el hábil anterior. La TAE no es una ganancia neta, sino una referencia anual para comparar ofertas; los intereses tributan en el IRPF y la liquidación definitiva depende de cada contribuyente. El saldo sigue disponible, aunque una retirada reduce el saldo medio sobre el que se calcula el interés. Esa combinación de rentabilidad y liquidez es la que conviene contrastar con las mejores cuentas remuneradas.
Los 400 euros adicionales tienen condiciones distintas
La promoción mantiene un incentivo de 400 euros brutos por nómina y Bizum, separado de la remuneración del ahorro. Para obtenerlo se exige una nueva domiciliación de nómina de al menos 1.000 euros, asociar Bizum a la misma cuenta y mantener ambos requisitos durante doce meses seguidos. La activación debe realizarse dentro de los dos meses posteriores a la contratación.
El dinero no se entrega de una vez. El banco prevé doce abonos mensuales de 33,34 euros brutos, que suman 400,08 euros por el redondeo. Si se deja de cumplir alguna condición, puede perderse el derecho a los pagos correspondientes. La nómina y Bizum no son obligatorios para cobrar el 2,75% TAE: solo afectan a este incentivo adicional.
La cuenta tampoco exige recibos, uso de tarjeta ni permanencia para remunerar el saldo, y no cobra comisiones de administración o mantenimiento. Algunas operaciones pueden llevar tarifas y la tarjeta de crédito depende de la aprobación del banco. También contempla devolver el 3% de los recibos de luz y gas bajo sus propias reglas. Quien valore sobre todo los intereses, sin incentivos añadidos, puede comparar los bancos que dan más intereses por sus ahorros.
Qué ocurre al terminar el primer año y cómo se protege el dinero
El 2,75% TAE no es indefinido. Pasados los doce meses, se aplicará la remuneración que tenga entonces la cuenta. Como referencia, Sabadell publica actualmente unas condiciones ordinarias del 1,005% TAE (1% TIN) hasta 20.000 euros de saldo medio conjunto. Eso no garantiza que esos porcentajes sigan vigentes cuando termine la promoción de cada cliente.
El dinero se deposita en Banco de Sabadell, S. A., entidad española adherida al Fondo de Garantía de Depósitos español, cuya cobertura general es de 100.000 euros por titular y entidad. La protección suma los depósitos de una misma persona en ese banco; no concede 100.000 euros adicionales por cada cuenta. El límite cubierto y el máximo remunerado coinciden aquí en cifra, pero son conceptos distintos.
La prórroga da más margen para comparar, no cambia la necesidad de hacer números. Frente a un depósito a plazo, esta cuenta permite disponer del ahorro, pero el tipo cambia tras el primer año y la inflación puede restar poder adquisitivo a los intereses. La evolución de los tipos del BCE también influye en la remuneración que los bancos ofrecen después de sus campañas. Para el dinero que se quiere mantener líquido, conviene comparar otras cuentas de ahorro y revisar el saldo que remunera cada una, su fiscalidad y sus condiciones una vez vencida la promoción.