La entidad hizo público el 19 de octubre el despliegue de esta nueva experiencia móvil. No se trata de un banco distinto ni de una cuenta nueva, sino de una reorganización de su aplicación empresarial para que las operaciones más frecuentes estén a menos pasos. El anuncio no concreta cuánto tiempo se ahorra por gestión.
El cambio afecta sobre todo a quienes consultan saldos, revisan cobros o autorizan operaciones varias veces al día. CaixaBank explica que ha utilizado los hábitos de sus clientes empresariales para ordenar los accesos, en lugar de obligarles a recorrer los mismos menús para cada trámite.
Saldos, ingresos y gastos: la tesorería más a mano
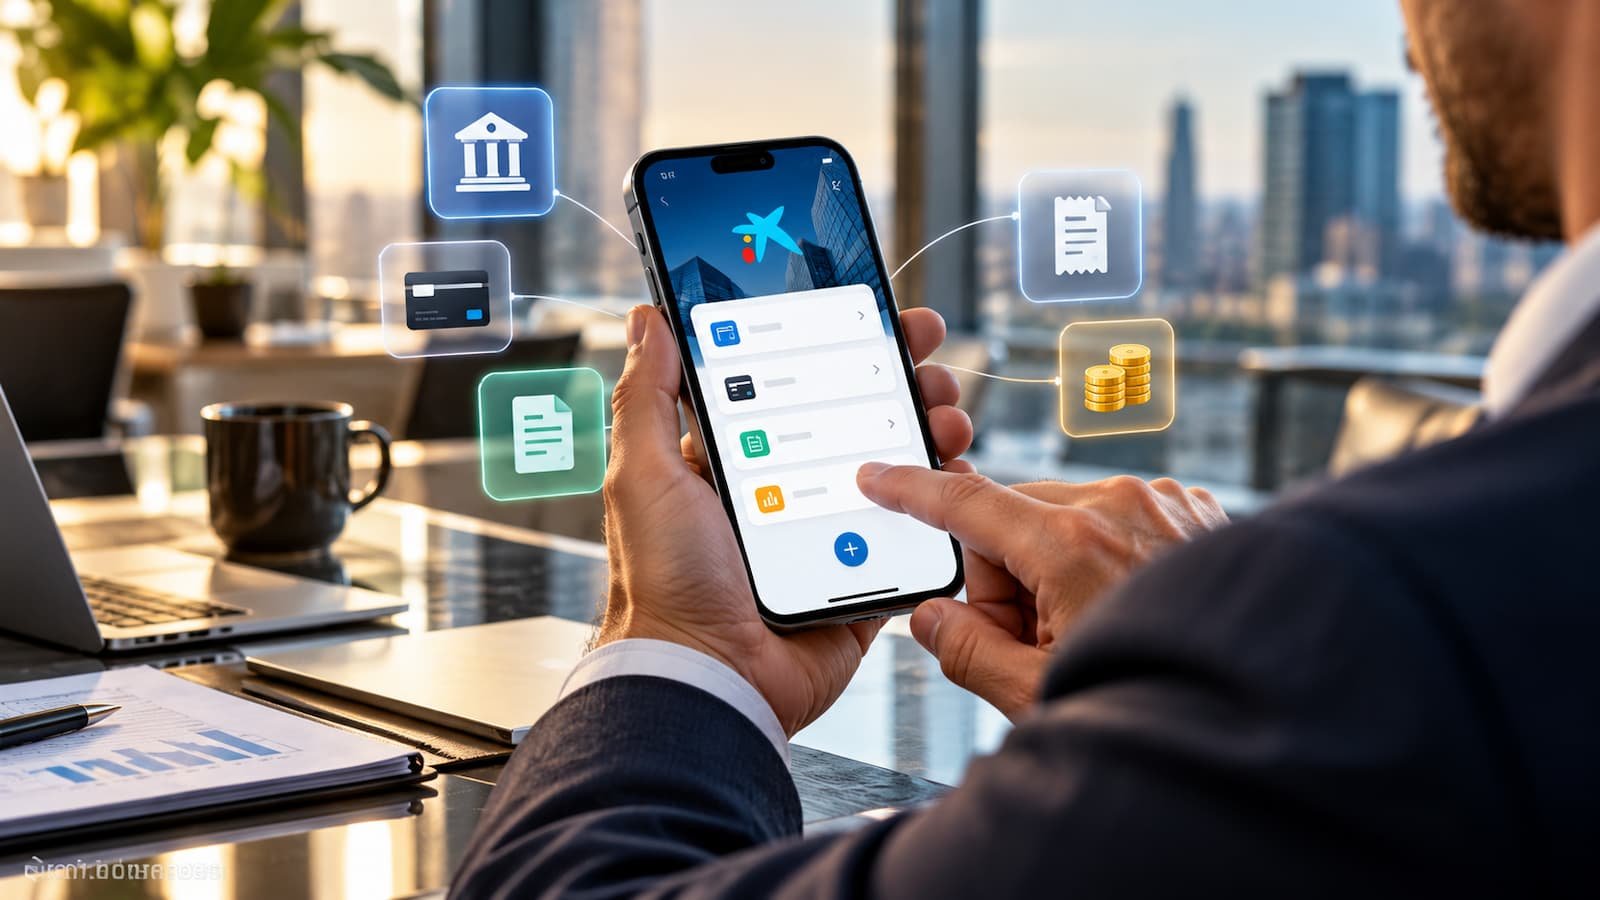
La novedad más visible está en la pantalla inicial. La aplicación reúne los datos que una empresa suele necesitar primero, con accesos directos a cuentas, tarjetas, financiación y recibos. También incorpora atajos para determinadas operaciones habituales sin tener que buscar la opción entre distintas secciones.
La consulta de cuentas permite ver saldos, ingresos, gastos y movimientos con un sistema de búsqueda y filtros renovado. Además, la información de las cuentas de crédito aparece en un nivel más accesible. Para quien gestiona varios pagos a proveedores, localizar un cargo o comprobar un ingreso puede resultar más sencillo que antes.
Consultar la tesorería con menos pasos no significa disponer de más dinero. Sí puede ayudar a detectar antes un cobro pendiente o a comprobar el saldo antes de ordenar un pago. En una pyme, esa diferencia importa: una decisión de caja tomada con datos incompletos puede provocar retrasos, aunque la aplicación sea más cómoda.
Tarjetas y recibos: menos pasos para resolver incidencias
La nueva versión amplía el control de las tarjetas corporativas. Desde el móvil se pueden consultar movimientos y liquidaciones, revisar información relevante y bloquear o desbloquear temporalmente una tarjeta. Esto puede ser especialmente útil cuando una tarjeta de empresa se extravía o surge la necesidad de revisar un gasto sin esperar a acceder a un ordenador.
También cambia la gestión de recibos. La aplicación muestra los pendientes y los ya tramitados, permite autorizar operaciones, gestionar autorizaciones B2B —las utilizadas en determinados cobros domiciliados entre empresas—, atender incidencias y configurar autorizaciones automáticas. No es un detalle menor para negocios con pagos periódicos y muchos recibos que comprobar.
La ventaja práctica está en reducir tareas administrativas repetidas. Pero agilizar una autorización no elimina la necesidad de revisarla: importe, beneficiario y fecha siguen siendo decisivos para evitar errores de caja. Si los recibos tienen mucho peso en el negocio, conviene comparar también las condiciones de los bancos para emitir recibos, no solo la facilidad de uso de la aplicación.
Financiación, seguros y TPV: qué se puede hacer desde la app
La renovación mejora, además, la consulta de financiación. Una empresa puede revisar la información de sus préstamos e hipotecas, comprobar cuotas y descargar cuadros de amortización en distintos formatos. Para quien prepara un presupuesto o calcula sus próximos vencimientos, tener esas cifras localizables permite trabajar con una imagen más completa de los compromisos financieros.
Hay otro cambio relevante: desde la aplicación se puede iniciar la contratación de cuentas, tarjetas, productos de financiación, terminales de punto de venta (TPV) y seguros. Durante ese proceso, el banco ofrece asistencia por chat o la posibilidad de solicitar una llamada. La comunicación de CaixaBank, sin embargo, no garantiza que todos esos productos puedan contratarse y activarse íntegramente desde el móvil, sin comprobaciones adicionales.
Esto importa especialmente en dos decisiones: pedir financiación y elegir cómo cobrar a los clientes. Poder iniciar un préstamo desde el teléfono no significa que esté aprobado ni que tenga mejores condiciones. Y para un comercio que necesita cobrar con tarjeta, merece la pena revisar las características y el coste de los TPV de CaixaBank antes de iniciar la solicitud.
Qué cambia de verdad para una pyme y qué conviene comprobar
CaixaBank plantea la actualización como una forma de reducir tiempo y dependencia de la oficina o del ordenador. Es una mejora potencialmente útil para quien lleva una pequeña empresa, para el responsable administrativo de una pyme o para quien tiene que autorizar pagos fuera de su puesto de trabajo. Pero el ahorro real dependerá de la frecuencia con la que se utilicen estas funciones.
La entidad no ha aportado en este anuncio una cifra de minutos ahorrados, un cambio de comisiones o una rebaja del coste de la financiación. Tampoco conviene confundir una pantalla más clara con una modificación del contrato bancario. Si hay tarifas, límites de operación o requisitos de autorización que afectan al negocio, deben seguir consultándose en las condiciones aplicables a cada producto. Quien valore cambiar de entidad puede comparar también los bancos para empresas.
La facilidad para operar desde el móvil también exige disciplina: revisar permisos de los usuarios autorizados, mantener el dispositivo protegido y confirmar los datos antes de firmar movimientos. La utilidad de la nueva app se medirá en la operativa diaria, no en el número de funciones que anuncia el banco. La primera comprobación práctica es identificar qué consultas y autorizaciones requieren ahora menos pasos y cuáles siguen sujetas a condiciones o asistencia adicional.