La foto de este mes no se explica solo por una promoción aislada. El BCE elevó en septiembre los tipos oficiales en 25 puntos básicos, con la facilidad de depósito en el 2,50% desde el 16 de septiembre, lo que mantiene vivo el debate entre dejar el dinero en productos de ahorro o asumir riesgo de mercado para invertir a medio y largo plazo.
A la vez, la CNMV ha puesto el foco en cómo las entidades informan de los costes de inversión. El supervisor detectó incidencias en la información sobre incentivos, divisa, costes implícitos y presentación incompleta de gastos totales. Para el cliente, esto significa una cosa sencilla: la comisión visible no siempre es el coste completo.
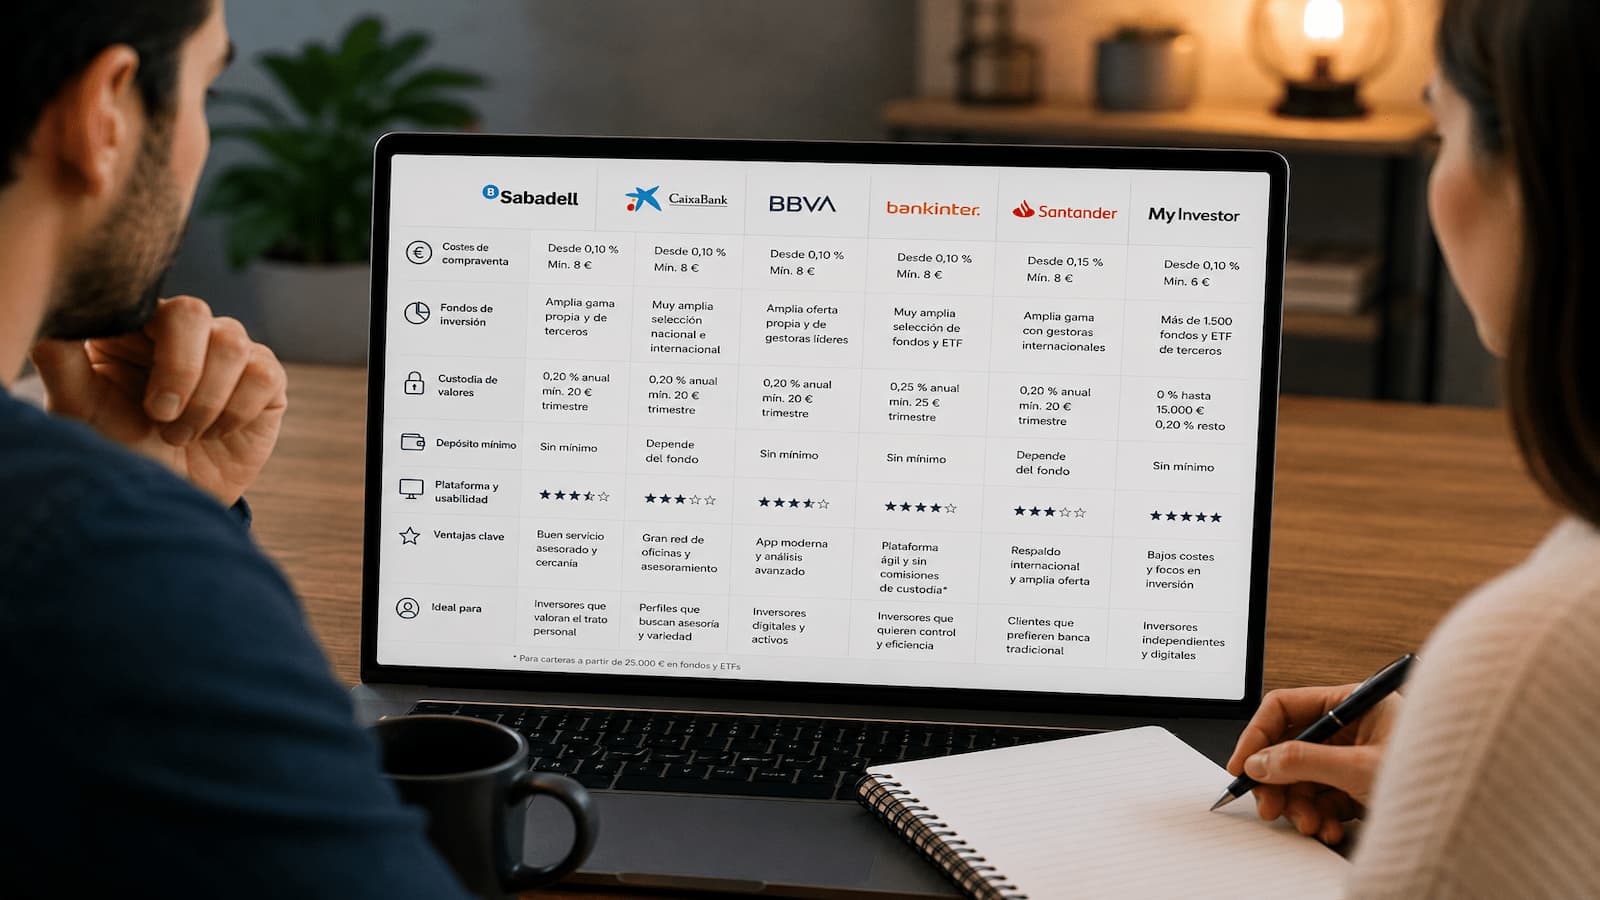
En este contexto, el ranking mensual de bancos para invertir debe leerse con prudencia. No se trata de elegir “el mejor banco” para todo el mundo, sino de comparar qué ofrece cada entidad, cuánto cuesta operar, qué productos permite contratar y qué riesgos quedan en la letra pequeña. Quienes quieran ampliar la búsqueda pueden revisar también el listado de mejores bancos para invertir en fondos o la comparativa de mejores bancos para invertir en bolsa.
Tres bancos que llegan a octubre con argumentos distintos
| Opción | Entidad o proveedor | Tipo de producto | Coste o comisión principal | Rentabilidad, promoción o ventaja destacada | Condición clave | Perfil para el que puede encajar | Por qué destaca este mes |
|---|---|---|---|---|---|---|---|
| MyInvestor | MyInvestor Banco | Fondos, carteras automatizadas, acciones y ETF | Broker: 0,12% por operación; mínimo de 3 euros en acciones y 1 euro en ETF; cambio de divisa del 0,30% | Amplia oferta de fondos indexados, carteras automatizadas y broker integrado | Revisar riesgo, DFI, divisa y costes de cada producto | Inversores que priorizan fondos indexados, costes y operativa digital | Mantiene atractivo por su enfoque de inversión de bajo coste y variedad de productos |
| ING | Bróker Naranja | Acciones, ETF, ETC y ETN | Tarifa base: 3 euros/dólares/libras + 0,10%; divisa 0,50%; custodia 0 euros si se hace una operación al trimestre | 638 ETF sin comisión de compra hasta el 31 de diciembre de 2026 | La promoción solo aplica a ETF seleccionados y hay que vigilar custodia si no se opera | Clientes de ING que quieren invertir en acciones y ETF desde un banco conocido | La ampliación de ETF convierte su oferta en una de las novedades claras de octubre |
| Openbank | Openbank Wealth / Tú Inviertes | Fondos, acciones, ETF y roboadvisor | Acciones y ETF: 1 euro por compra o venta; fondos sin comisión de suscripción, traspaso, custodia o reembolso por Openbank | Más de 3.000 fondos desde 1 euro y roboadvisor desde 500 euros | Consultar el Libro de Tarifas, DFI y riesgo de divisa | Usuarios que buscan integrar banco, fondos, bolsa y gestión automatizada | Compite por sencillez, costes visibles y variedad dentro de un banco digital |

MyInvestor mantiene fuerza por fondos indexados y costes bajos, pero no elimina el riesgo
MyInvestor vuelve a aparecer bien situado en octubre porque combina tres piezas que muchos ahorradores buscan en una sola entidad: fondos indexados, carteras automatizadas y broker para acciones y ETF. El gancho está en la amplitud de producto y en unos costes de intermediación que se entienden rápido: 0,12% por operación en acciones y ETF, con mínimos diferentes y comisión de cambio de divisa si se compra en otra moneda.
El matiz importante es que no todos los productos se comparan igual. Un fondo indexado tiene sus propias comisiones internas, una cartera automatizada añade costes de gestión y custodia, y una acción o ETF puede incorporar riesgo de divisa, volatilidad y pérdida de capital. Que una plataforma sea barata no convierte la inversión en segura.
Para quien esté construyendo cartera a largo plazo, MyInvestor puede tener sentido como punto de partida para comparar fondos y gestión pasiva. Pero antes de mover dinero conviene revisar el DFI, el horizonte temporal y los costes totales. Si el objetivo es operar con mucha frecuencia, el coste por operación y el cambio de divisa pesan más que el mensaje comercial.
ING gana visibilidad por su ofensiva en ETF hasta final de año
La novedad más clara de octubre está en ING. El banco ha ampliado la oferta del Bróker Naranja hasta 1.194 ETF contratables y mantiene 638 ETF sin comisión de compra hasta el 31 de diciembre de 2026. La entidad lo vincula al crecimiento de la inversión en este tipo de vehículos y al uso del móvil por parte de clientes más jóvenes.
La promoción, aun así, exige leer la letra pequeña. No significa que todos los ETF sean gratis ni que no existan otros costes. ING aplica una tarifa base para acciones y ETF, con descuento si se realizan más de 15 operaciones al trimestre, y puede cobrar custodia si el cliente no hace al menos una operación trimestral.
Para clientes que ya trabajan con ING, la propuesta puede resultar cómoda: cuenta bancaria, broker y documentación fiscal en el mismo entorno. Pero la comodidad no sustituye a la comparación. Antes de elegir ETF concretos conviene revisar mercado, divisa, TER del fondo, liquidez y si la promoción realmente aplica al producto elegido.
Openbank compite con una oferta amplia y una comisión fácil de entender
Openbank llega a octubre con una propuesta muy clara para el cliente que no quiere separar demasiado banco e inversión. En acciones y ETF anuncia una comisión de 1 euro por compra o venta, tanto en mercados nacionales como internacionales, y en fondos ofrece más de 3.000 productos desde 1 euro, sin comisiones de traspaso, suscripción, custodia ni reembolso cobradas por Openbank.
La entidad también empuja su espacio Openbank Wealth, con fondos, ETF, acciones, planes y servicio de inversión automatizada desde 500 euros. Ese roboadvisor puede resultar útil para quien prefiere delegar la gestión, pero no debe confundirse con una garantía de rentabilidad: invierte en fondos y está pensado para horizontes de medio y largo plazo.
Su punto fuerte es la sencillez de acceso. Su punto débil, como en cualquier banco que distribuye inversión, está en no quedarse solo con el precio de entrada. Hay que revisar costes internos de los fondos, riesgo de tipo de cambio, política de inversión y si el producto encaja con el plazo del cliente. Para comparar alternativas digitales, también puede servir el ranking de mejores neobancos para invertir.
La decisión no está solo en la comisión de compra
La comparación de octubre deja una conclusión práctica: el banco más interesante depende del uso. MyInvestor destaca para quien mira fondos indexados y costes ajustados; ING gana presencia por su ampliación de ETF sin comisión de compra; Openbank compite por integrar fondos, bolsa y roboadvisor con una tarifa sencilla.
Pero el cliente debe mirar más allá del titular. En inversión importan la custodia, la divisa, el TER de los fondos, los cánones de mercado, la fiscalidad, la liquidez, el horizonte temporal y la facilidad para traspasar o cancelar posiciones. También conviene comparar la cuenta asociada, porque una buena plataforma de inversión pierde atractivo si la relación bancaria exige condiciones que no compensan. Para esa parte, puede ser útil revisar los mejores bancos y cuentas sin comisiones.
El ranking ayuda a ordenar opciones, no a decidir por el lector. Antes de abrir cuenta, invertir o trasladar una cartera, conviene comprobar tarifas actualizadas, documentos legales, riesgos del producto, protección aplicable y situación fiscal propia. En banca e inversión, la letra pequeña no es un detalle: puede cambiar el resultado final.