Saldo, activación y límites: los tres primeros motivos
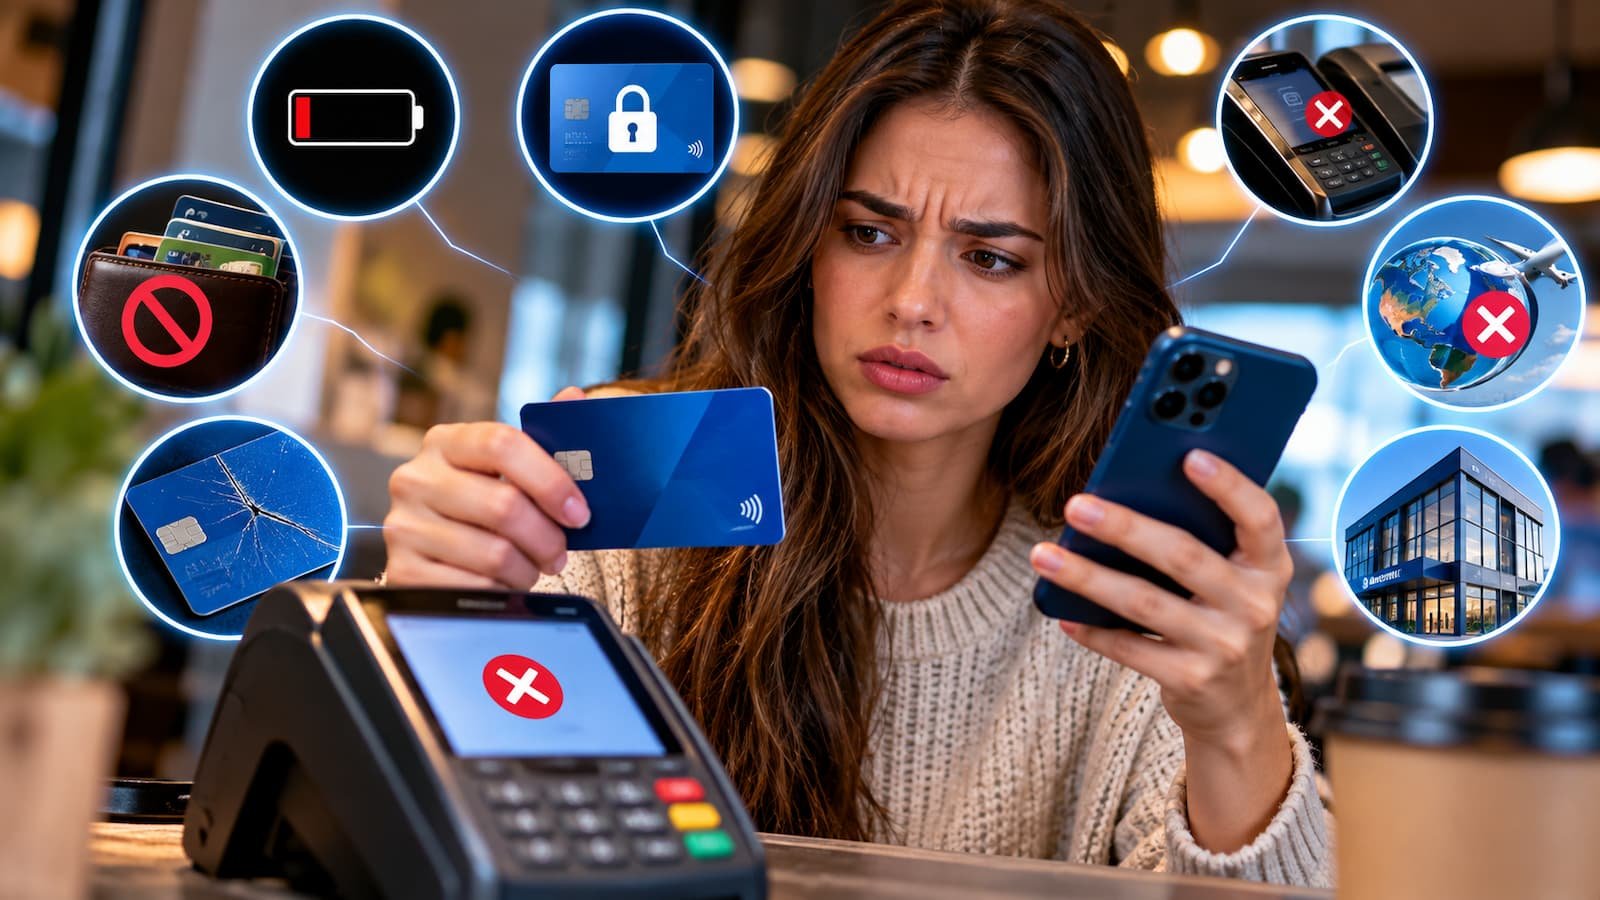
El primero es el más evidente: no tener saldo suficiente en la cuenta asociada. En una tarjeta de débito, el dinero debe estar disponible en el momento de la compra. BBVA recuerda que su aplicación permite consultar la cuenta y, si existe dinero en otra, realizar un traspaso. Eso puede resolver un problema de fondos, pero no garantiza que cualquier operación vaya a autorizarse.
El segundo motivo es que la tarjeta no esté activada. Suele ocurrir con una recién recibida, pero también cuando el titular la ha apagado temporalmente desde la banca móvil y se olvida de volver a encenderla. No es lo mismo una tarjeta desactivada por decisión del usuario que una bloqueada por el banco. La primera puede recuperarse desde las funciones de control de la aplicación.
El tercero aparece cuando se supera el límite de gasto diario o por operación, incluso aunque sobre dinero en la cuenta. Conviene distinguir ese tope del límite para sacar efectivo en cajeros: son operaciones diferentes. BBVA permite consultar y ajustar determinados límites desde la app o la web, pero la modificación concreta depende de la tarjeta y de las condiciones aplicables.
Bloqueo, caducidad o fallo del datáfono: las otras tres causas
El cuarto motivo es un bloqueo de seguridad aplicado por BBVA al detectar actividad que considera inusual. La entidad puede pedir al titular que compruebe una operación mediante sus canales oficiales. Aquí no conviene pulsar botones a ciegas: si hay un cargo desconocido o sospechas de duplicación, lo adecuado es mantener la protección y contactar con el banco. No todos los bloqueos se levantan encendiendo la tarjeta.
El quinto es la caducidad. Una tarjeta física vencida puede dejar de servir para pagar aunque el titular tenga fondos. BBVA también menciona opciones digitales para algunas tarjetas Aqua mientras llega el nuevo plástico, pero esa posibilidad exige tener un medio de pago válido y configurado. No debe interpretarse como que cualquier tarjeta caducada seguirá funcionando en el móvil.
La sexta causa puede estar fuera de la cuenta: un problema de conexión del datáfono o de lectura del chip. Un fallo del terminal no equivale necesariamente a un rechazo del banco. Se puede probar a insertar la tarjeta en lugar de acercarla o utilizar un pago móvil ya configurado. Antes de repetir varias veces una compra, es importante confirmar que no se haya cobrado.
Qué se puede resolver desde la app y cuándo hace falta atención del banco
En la app de BBVA es posible consultar el saldo, comprobar el estado de la tarjeta y utilizar la opción de apagarla o encenderla. La entidad permite además limitar operaciones, como las compras por internet o los pagos en el extranjero. Una restricción activada previamente puede explicar por qué la tarjeta funciona en una tienda y falla en otra situación.
También se pueden revisar los límites de uso y los movimientos recientes. Esta comprobación sirve para separar un problema de dinero disponible de otro relacionado con la configuración. Si se trata de una tarjeta de crédito, el criterio es distinto: importa el crédito disponible y no únicamente el saldo de la cuenta. Los seis motivos difundidos por BBVA se refieren específicamente a pagos con tarjeta de débito.
Ahora bien, la app no sustituye todos los canales de atención. BBVA ofrece vías de activación mediante su web, cajeros y oficinas; ante un bloqueo que no se entiende, el cliente puede consultar directamente con la entidad. También importa para quienes no manejan con soltura el móvil: al comparar cuentas online, merece la pena fijarse en qué ayuda existe cuando una operación falla.
Qué mirar antes de repetir el pago y cómo proteger tu dinero
La primera precaución es revisar si el importe aparece en los movimientos y conservar el justificante del comercio. Si una operación parecía rechazada, pero consta un cargo, conviene aclararlo antes de volver a pagar. Mientras se resuelve, el Banco de España recuerda que pueden utilizarse alternativas como efectivo, otra tarjeta o, cuando el comercio lo permita, Bizum o transferencia.
Si aparece un movimiento que el titular no reconoce, la prioridad cambia: apagar o bloquear la tarjeta mediante un canal oficial y avisar a BBVA cuanto antes. El Banco de España aconseja guardar los comprobantes y comunicar los pagos no autorizados a la entidad. Una reclamación dependerá de las circunstancias y de las comprobaciones realizadas; el mero rechazo de un pago no demuestra que exista un fraude.
La explicación de BBVA no anuncia nuevas comisiones ni cambios generales en las condiciones de las tarjetas. Eso no elimina la importancia de revisar en el contrato los costes de cuenta, tarjeta y cajeros. Quien compare bancos y cuentas sin comisiones debe comprobar también sus requisitos. Ante un rechazo, identificar la causa es más útil que modificar ajustes o repetir el pago sin comprobarlo.