La publicación del Real Decreto-ley 26/2026 ha puesto de nuevo en el radar las cuentas de valores, los brókers bancarios y las apps de inversión. La norma crea la Cuenta de Ahorro e Inversión Financia Europa, un vehículo pensado para canalizar ahorro hacia acciones, fondos y ETF europeos, con límites, requisitos fiscales y activos elegibles muy concretos.
Todavía hay un matiz importante: su continuidad depende de la convalidación parlamentaria y su comercialización práctica queda pendiente de desarrollo. Pero el movimiento ya ha activado a bancos, neobancos y plataformas de inversión. Para el usuario, octubre no va solo de elegir una entidad para comprar acciones, sino de revisar comisiones de compraventa, custodia, cambio de divisa, fiscalidad, protección del inversor y facilidad para mover la cartera.
Quien quiera ampliar la comparación más allá de la bolsa puede revisar también el análisis de mejores bancos para invertir o, si busca alternativas menos centradas en acciones individuales, el listado de mejores bancos para invertir en fondos.
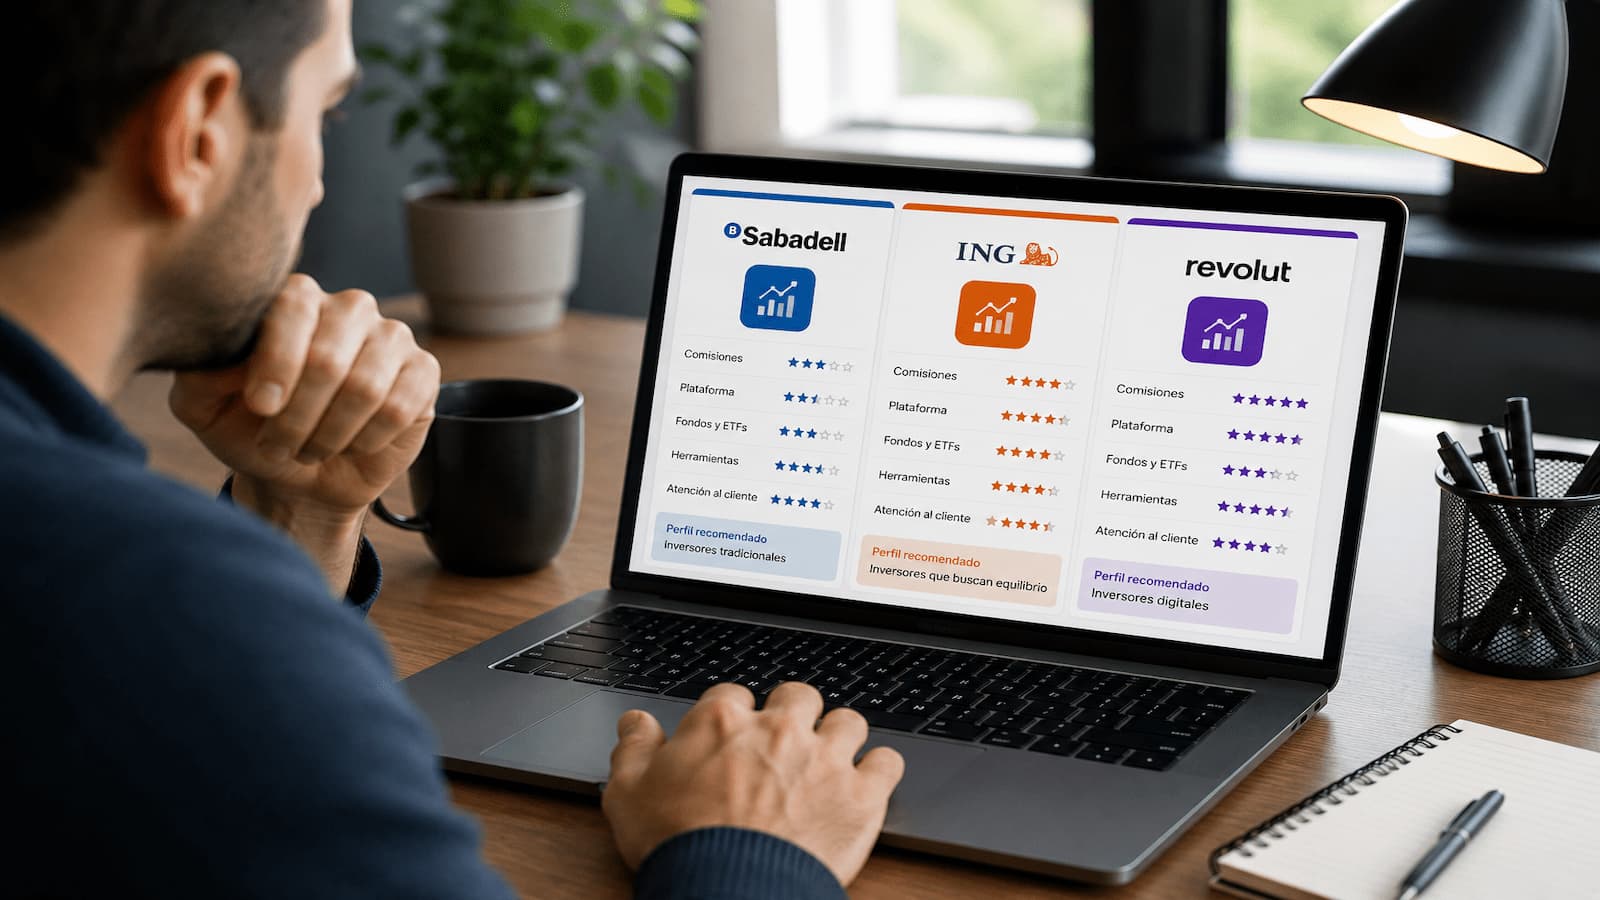
Tres bancos y plataformas que explican el momento actual
| Opción | Entidad o proveedor | Tipo de producto | Coste o comisión principal | Ventaja destacada | Condición clave | Perfil para el que puede encajar | Por qué destaca este mes |
|---|---|---|---|---|---|---|---|
| MyInvestor | MyInvestor Banco | Bróker de acciones y ETF | Compraventa del 0,12%, con mínimos según producto; cambio de divisa del 0,30%; sin custodia según sus condiciones | Costes simples y catálogo amplio de inversión | Revisar mínimos, divisa, mercados disponibles y producto concreto | Inversor que busca operar con costes ajustados y sin mucha complejidad | El debate sobre Financia Europa favorece plataformas con acciones, ETF y fondos integrados |
| ING Broker Naranja | ING | Bróker bancario de acciones y ETF | Tarifa base de 3 €/$/£ + 0,10%; custodia sin coste si se hace una operación al trimestre | Integración bancaria, información fiscal y operativa clara | La custodia puede costar 4,84 € por clase de valor y trimestre si no se opera | Cliente que quiere operar desde un banco conocido y acepta pagar por operación | Su propuesta gana interés para quien prioriza banco, fiscalidad y servicio frente al coste mínimo |
| Revolut | Revolut Securities Europe UAB | Inversión desde app | Sin custodia; operaciones sin comisión según plan; costes de divisa y traspaso a revisar | Operativa móvil y estructura por planes | Servicio prestado por entidad de inversión lituana registrada en la CNMV en libre prestación | Usuario digital que opera desde el móvil y controla bien divisas y tarifas | Sus condiciones de inversión tienen cambios aplicables en octubre de 2026 |
MyInvestor gana peso por costes, pero no todo está en la comisión visible
MyInvestor aparece bien posicionado para octubre porque combina banco, bróker, fondos, ETF y acciones en una misma plataforma. En un momento en el que el mercado mira hacia las nuevas cuentas de inversión europeas, esa mezcla puede ser relevante: no basta con permitir comprar acciones, también importa si el cliente puede gestionar varios productos desde el mismo entorno.
La parte atractiva está en la estructura de costes. La entidad informa de una comisión de compraventa del 0,12% en acciones y ETF, con mínimos y máximos según producto, además de cambio de divisa cuando se opera fuera del euro. También señala que no cobra custodia, dividendos o inactividad en su bróker de acciones y ETF.
La letra pequeña está en los mínimos, el cambio de divisa y el catálogo real disponible. Una comisión porcentual puede parecer baja, pero cambia mucho si la operación es pequeña, si se compra en dólares o si el ETF concreto no está en la plataforma. Para quien esté comparando bancos digitales, el ranking de mejores neobancos para invertir puede servir como lectura complementaria.
ING mantiene atractivo para quien quiere banco, fiscalidad y una tarifa fácil de entender
ING no compite tanto por ser la opción más barata en todos los escenarios como por ofrecer una estructura bancaria conocida, tarifas claras y una operativa pensada para clientes que prefieren no separar demasiado su banco de su inversión. Su Broker Naranja permite operar en acciones y ETF de España, Europa y Estados Unidos, con una tarifa base de 3 €/$/£ más el 0,10%.
El punto clave está en la custodia. ING anuncia custodia sin coste si el cliente realiza al menos una operación de compraventa de acciones o ETF durante el trimestre natural. Si no la hace, la comisión indicada por la entidad es de 4,84 euros por clase de valor y trimestre. No es una letra pequeña menor: afecta sobre todo a quien compra pocas veces y mantiene cartera durante mucho tiempo.
Para ese perfil, la comparación no debe limitarse al coste de compra. Conviene sumar mantenimiento, divisa, cánones de mercado, fiscalidad y frecuencia real de operaciones. Un bróker puede parecer barato para quien compra cada mes y resultar menos cómodo para quien solo quiere hacer una inversión puntual y dejarla quieta años.
Revolut entra en la conversación por la app, aunque exige mirar regulación
Revolut se ha convertido en una opción visible para usuarios que quieren invertir desde el móvil, con una experiencia muy integrada en la app. En octubre, además, gana actualidad porque sus términos de inversión recogen cambios aplicables a la tabla de operaciones sin comisión desde el 6 de octubre de 2026.
El matiz importante es que la inversión no la presta el banco español como tal, sino Revolut Securities Europe UAB, una firma lituana que figura en los registros de la CNMV como empresa de servicios de inversión del Espacio Económico Europeo en libre prestación. Esto no la hace necesariamente peor, pero sí obliga al cliente a entender quién custodia, qué supervisor interviene y cómo se reclama si hay un problema.
También hay que mirar la divisa. Revolut informa de que no cobra custodia, pero las operaciones pueden implicar cambio de moneda, costes según plan y comisiones por transferir instrumentos a otra plataforma. Para importes pequeños y operativa móvil puede encajar; para carteras grandes o muy estables, la decisión exige revisar costes de salida, fiscalidad y documentación disponible.
Antes de elegir banco o plataforma para invertir en bolsa, conviene separar tres cosas: el coste de comprar, el coste de mantener y el coste de salir. Octubre añade un cuarto punto: cómo puede encajar cada entidad en el nuevo marco Financia Europa, si finalmente se mantiene y se desarrolla. El ranking ayuda a comparar, pero la decisión depende de las condiciones actualizadas, el horizonte temporal, el riesgo asumido y la situación de cada cliente.