Los neobancos vuelven al radar este mes porque la banca digital ya no compite solo con una tarjeta vistosa o una app ágil. Ahora compite por ser banco principal, captar ahorro y quedarse con la nómina del cliente. En España, además, el matiz importa: no es lo mismo un neobanco que opera desde otro país europeo que una entidad o marca bajo regulación bancaria española.
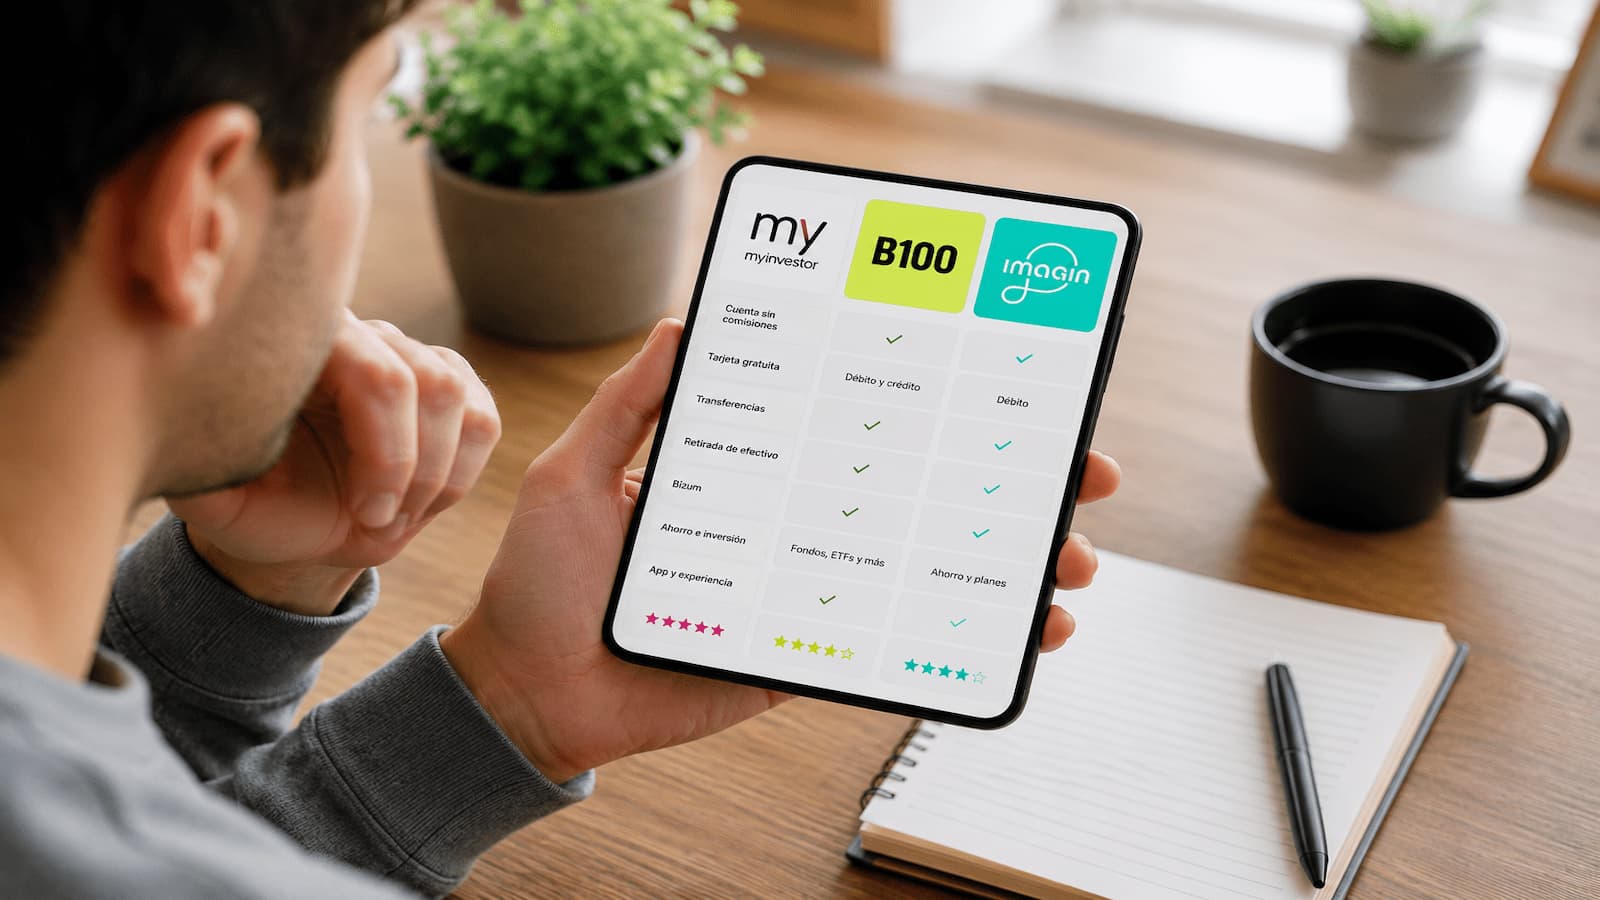
En esta actualización mensual, el foco está en tres opciones que encajan dentro del territorio de neobancos españoles o banca digital con entidad española detrás: MyInvestor, B100 e imagin. Para comparar el mercado completo, incluyendo opciones europeas con IBAN español o extranjero, puede revisarse la guía de mejores neobancos de Finantres Noticias.
Tres opciones que llegan con más argumentos este mes
| Opción | Entidad o proveedor | Tipo de producto | Coste o comisión principal | Rentabilidad, promoción o ventaja destacada | Condición clave | Perfil para el que puede encajar | Por qué destaca este mes |
|---|---|---|---|---|---|---|---|
| MyInvestor | MyInvestor Banco, S.A. | Cuenta digital remunerada con inversión | Sin apertura, mantenimiento ni cancelación; transferencias SEPA gratis | 2,5% TAE durante 6 meses para nuevos clientes, hasta 70.000 €; Premium al 2,6% TAE | Después, la remuneración depende de inversión mensual o plan; saldo máximo remunerado | Ahorradores que también quieren fondos, carteras o planes | Une cuenta, Bizum, tarjeta e inversión bajo entidad española supervisada |
| B100 | Marca digital de ABANCA | Pack con cuenta corriente, Cuenta Save y Cuenta Health | Sin mantenimiento ni administración; tarjeta de débito sin emisión ni mantenimiento | Hasta 3,15% TAE en Cuenta Health; Cuenta Save al 2,75% TAE promocional | Health exige objetivos y, para el tipo máximo, 8 compras al mes por 200 €; límites de traspaso | Usuarios digitales que quieren automatizar ahorro y no pagar comisiones visibles | Su propuesta mezcla cuenta diaria, ahorro automático y entidad española detrás |
| imagin | imagin / CaixaBank | Cuenta móvil sin comisiones | 0 € de mantenimiento; tarjeta incluida; cajeros CaixaBank a débito sin comisión | Hasta 250 € por nómina y hasta 500 € por invitaciones, según condiciones | La promoción de nómina exige importes mínimos y 48 meses de permanencia | Jóvenes y usuarios móviles que valoran Bizum y cajeros físicos | Compite por simplicidad, red de cajeros y promoción, no por rentabilidad de la cuenta |
MyInvestor mezcla cuenta e inversión, pero la rentabilidad exige leer las condiciones
MyInvestor llega bien colocado en octubre porque no se limita a una cuenta para pagar con tarjeta. Su propuesta gira alrededor de una cuenta remunerada, Bizum, tarjetas y una plataforma de inversión. La entidad indica que la cuenta no tiene comisiones de apertura, mantenimiento ni cancelación, y que la remuneración inicial para nuevos clientes es del 2,5% TAE durante seis meses, con saldo máximo remunerado de 70.000 euros.
El matiz está en lo que ocurre después. La propia entidad vincula mejores tipos a inversión mensual en productos seleccionados o al plan Premium. Eso no convierte la cuenta en mala opción, pero sí cambia la comparación: una cuenta deja de ser solo una cuenta cuando la mejor condición depende de invertir.
Para quien solo busca operativa diaria sin comisiones, puede ser suficiente. Para quien quiera rentabilidad sostenida, conviene mirar si los productos de inversión encajan con su perfil y horizonte. Los fondos, carteras o planes no tienen la misma protección que el saldo en cuenta. El Fondo de Garantía de Depósitos cubre depósitos dinerarios en entidades españolas hasta 100.000 euros por titular y entidad, pero no elimina el riesgo de mercado de los productos de inversión.
B100 gana interés por su modelo sin comisiones y ahorro condicionado
B100 destaca por una propuesta más singular. No vende solo una cuenta corriente: agrupa una cuenta para el día a día, una Cuenta Save y una Cuenta Health. La marca pertenece a ABANCA, entidad inscrita en el Banco de España, y su web señala que el pack no cobra mantenimiento ni administración en sus cuentas, ni emisión o mantenimiento de la tarjeta de débito.
La ventaja más llamativa es la Cuenta Health, con hasta el 3,15% TAE para los primeros 50.000 euros, pero no funciona como una cuenta remunerada corriente. Para acceder al tipo máximo hay que realizar al menos ocho compras al mes con tarjetas B100 y un gasto mínimo de 200 euros en el mes anterior. Además, la cuenta recibe dinero desde la Cuenta B100 si se cumplen objetivos de pasos o desconexión digital, con máximos diarios por objetivo.
La lectura práctica es clara: B100 puede encajar con usuarios que acepten una experiencia bancaria muy guiada por la app. Pero no conviene confundir una rentabilidad llamativa con una remuneración automática para todo el saldo. La clave está en saber cuánto dinero puede entrar realmente en cada cuenta, qué hábitos exige y si el usuario va a cumplirlos sin forzar compras innecesarias.
imagin compite por simplicidad, cajeros y una promoción con permanencia larga
imagin juega en otra liga dentro de los neobancos españoles: menos foco en remunerar el saldo y más peso en la operativa diaria. La cuenta no está retribuida, pero CaixaBank explica que no tiene comisión de mantenimiento, incluye tarjeta sin costes de emisión ni mantenimiento y permite operar con Bizum desde la app. Imagin
Su gran ventaja frente a muchos neobancos puros es la red física. Los clientes pueden retirar efectivo a débito sin comisión en más de 11.000 cajeros CaixaBank en España. Esto importa para usuarios que quieren banca móvil, pero no quieren depender por completo de cajeros ajenos o de retiradas muy limitadas.
La letra pequeña está en la promoción. imagin anuncia hasta 250 euros por domiciliar nómina y hasta 500 euros adicionales por invitaciones, pero la nómina debe cumplir importes mínimos y la permanencia alcanza 48 meses. Además, no hay que mezclar la tarjeta de débito gratuita con modalidades de crédito o pago aplazado: en el documento de comisiones aparecen costes relevantes para retiradas a crédito y descubiertos.
Para comparar alternativas centradas en costes básicos, también puede consultarse el listado de mejores bancos y cuentas sin comisiones. Y para quienes priorizan pagos inmediatos, la comparativa de mejores neobancos con Bizum ayuda a filtrar opciones por uso cotidiano.
El ranking sirve como punto de partida, no como respuesta universal. Antes de abrir una cuenta conviene revisar el documento de comisiones, el fondo de garantía aplicable, la permanencia, los límites de cajeros, las condiciones de la promoción y si la mejor rentabilidad exige invertir, usar tarjeta o cumplir hábitos que quizá no encajan con el día a día del cliente.