Qué hay detrás de las opiniones sobre bunq
bunq no es una simple app de pagos. Es un banco digital con sede en Países Bajos y autorización bancaria europea. El registro de De Nederlandsche Bank identifica a bunq B.V. como entidad bancaria, con domicilio en Ámsterdam, y la propia entidad explica que los depósitos elegibles están cubiertos por el sistema neerlandés de garantía hasta 100.000 euros por depositante.
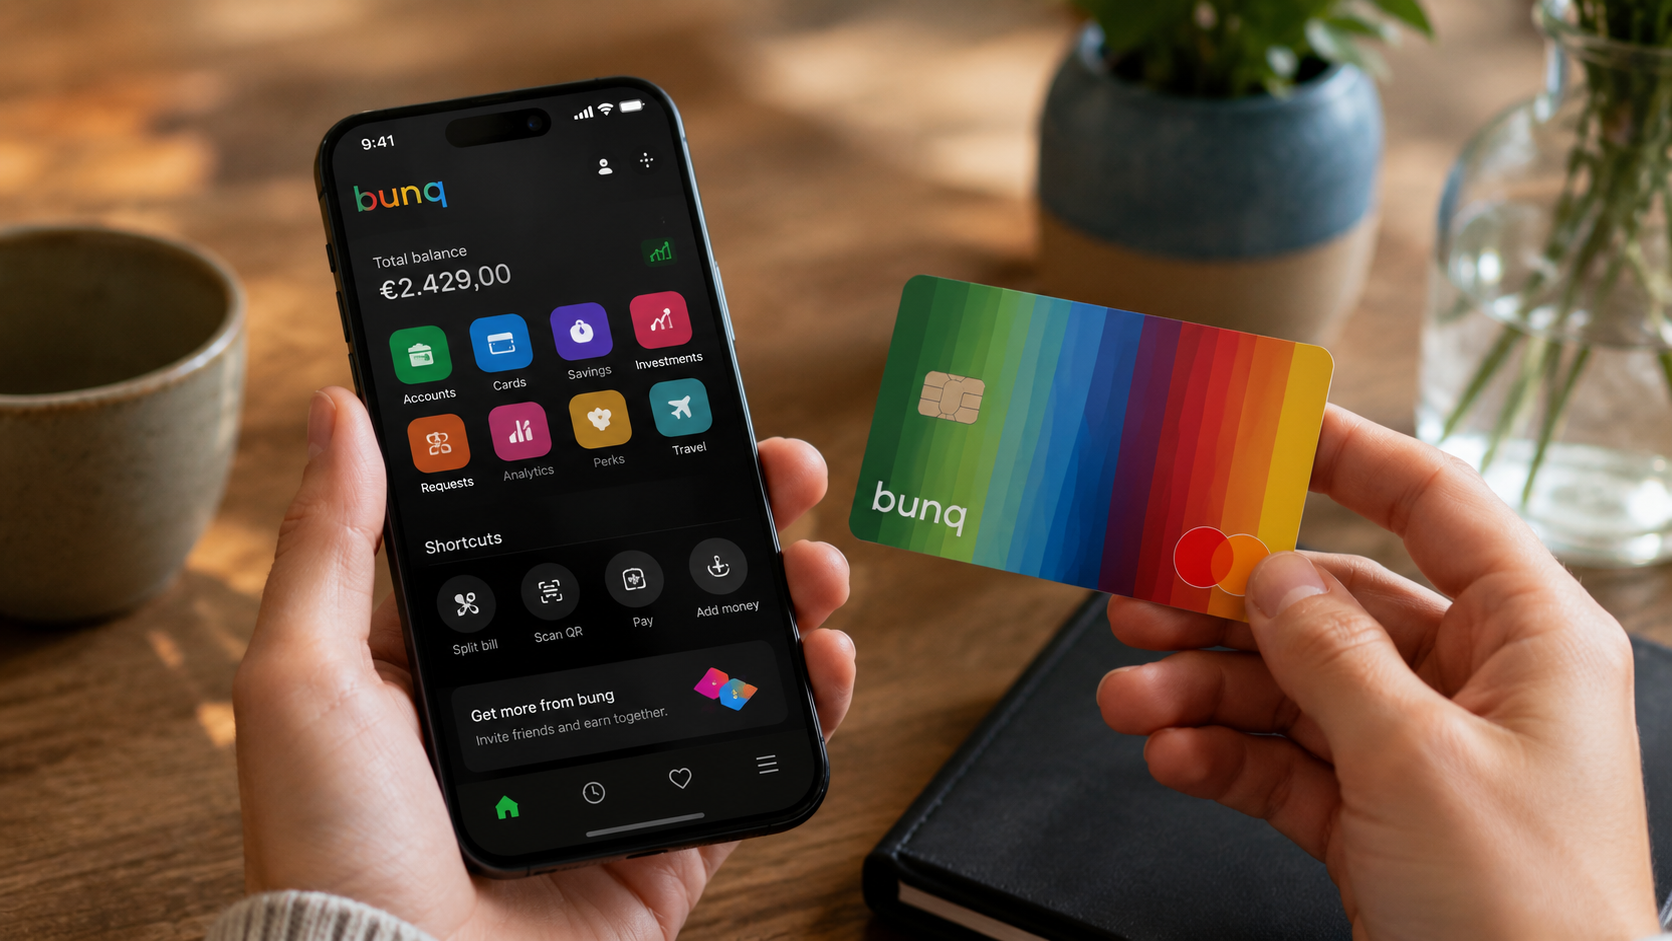
Ese punto es importante para el cliente español: no hablamos de una entidad sin licencia ni de una cartera electrónica sin protección bancaria ordinaria. Pero tampoco hablamos de un banco tradicional con oficinas, gestores presenciales y una relación bancaria clásica. bunq compite en el terreno de los neobancos, donde la app, el IBAN, la tarjeta, los pagos y el soporte digital pesan más que la ventanilla.
Por eso las opiniones sobre bunq suelen dividirse entre dos lecturas. Para usuarios muy digitales, puede resultar cómoda por sus cuentas, tarjetas virtuales, herramientas de presupuesto, IBAN español y Bizum. Para quienes necesitan atención presencial, explicaciones humanas o una operativa sencilla sin capas de planes, la experiencia puede ser menos clara. Quien esté comparando alternativas puede ampliar contexto en nuestra guía de mejores neobancos.
La letra pequeña está en los planes, la tarjeta y el uso real
El punto que conviene mirar no es solo si bunq tiene un plan gratuito. La propia entidad muestra bunq Free como opción gratis, pero también ofrece planes personales de pago: Core por 3,99 euros al mes, Pro por 9,99 euros al mes y Elite por 18,99 euros al mes. Además, bunq explica que la tarjeta física requiere un plan de pago, mientras que bunq Free incluye una tarjeta digital para Apple Pay o Google Pay.
Aquí está la primera diferencia práctica. Una cuenta puede no tener cuota mensual de plan, pero dejar de encajar si el cliente necesita tarjeta física, retiradas de efectivo, más cuentas, funciones avanzadas o límites más amplios. En banca, gratis casi siempre significa gratis bajo condiciones, y bunq no es una excepción: la utilidad real depende de cómo se vaya a usar la cuenta.
También hay que mirar los pagos en el extranjero y las divisas. bunq indica que ZeroFX está activado por defecto y que bunq Free incluye hasta 1.000 euros de gasto en divisas al año con ese sistema; a partir de ese límite se aplican las comisiones estándar de conversión. Core, Pro y Elite tienen ZeroFX ilimitado, según la información publicada por la entidad.
En España, el IBAN español y Bizum son dos argumentos fuertes. bunq señala que los nuevos usuarios residentes en España pueden obtener IBAN español y que Bizum puede usarse desde la app. Pero su documentación también introduce matices: para usar Bizum hace falta IBAN español, y los no residentes en España solo pueden obtenerlo mediante la función de IBAN Internacional disponible en Pro y Elite. Además, bunq advierte de que todavía no está integrado con la Agencia Tributaria española para recibir la pensión en ese IBAN español.
Ese detalle no afecta igual a todos. Para un joven, un autónomo digital o un usuario que viaja, puede ser secundario. Para un pensionista o alguien que quiera convertir bunq en su banco principal para todo, puede ser decisivo. Si el problema principal es comparar IBAN europeo, cuenta digital y operativa internacional, también puede servir esta comparativa de mejores neobancos con IBAN extranjero.
Opiniones mezcladas: buena app, dudas con soporte y bloqueos
Las valoraciones públicas muestran una imagen desigual. En Trustpilot, bunq acumula más de 20.000 opiniones, con un reparto muy polarizado: mayoría de valoraciones de cinco estrellas, pero también un porcentaje relevante de una estrella. En App Store España aparece con 4,6 sobre 5 y unas 5.300 valoraciones, mientras que en Google Play figura con 3,9 estrellas y decenas de miles de reseñas. Son fotografías cambiantes, no una sentencia definitiva sobre el banco.
La lectura editorial es sencilla: las opiniones positivas suelen destacar la app, la rapidez, las subcuentas, la facilidad de uso o las herramientas digitales. Las negativas se concentran más en soporte, bloqueos de cuenta, reclamaciones, costes o dificultad para resolver problemas cuando algo se complica. HelpMyCash, por ejemplo, recoge 119 opiniones sobre bunq y muestra notas medias más modestas en condiciones financieras, contratación y atención al cliente.
El dato que eleva el interés informativo es regulatorio. La Autoridad de los Mercados Financieros de Países Bajos impuso a bunq el 2 de junio de 2026 una multa de 170.000 euros por responder tarde a siete reclamaciones de clientes víctimas de fraude online. Según la AFM, esos clientes esperaron semanas después de vencido el plazo; el organismo también señaló que bunq los compensó total o parcialmente, aunque eso no eliminaba la incertidumbre sufrida durante el retraso.
Esto no significa que todos los clientes de bunq tengan problemas, ni que todo bloqueo sea irregular. Los bancos digitales aplican controles de seguridad, prevención de fraude y cumplimiento normativo. Pero para el usuario, el punto práctico es otro: si una cuenta se usa como banco principal, el soporte deja de ser un extra y se convierte en una condición esencial.
Qué debe revisar quien quiera usar bunq como banco principal
Antes de usar bunq para nómina, recibos, tarjeta diaria o ahorros, conviene revisar el plan exacto, la tarjeta incluida, las retiradas en cajero, los límites de divisa, el acceso a Bizum, el tipo de IBAN y los canales de soporte. No basta con mirar la cuota mensual. El coste real está en el conjunto de condiciones.
También importa saber qué ocurre si hay un cargo no reconocido, una transferencia problemática o una cuenta bloqueada por revisión. bunq indica que el soporte se gestiona desde la app, que también puede usarse el correo vinculado a la cuenta y que, en pagos con tarjeta elegibles, puede solicitarse una devolución de cargo normalmente dentro de una ventana de 90 a 120 días, según el motivo.
En reclamaciones formales, bunq explica que su objetivo es resolver en dos semanas, aunque los casos complejos pueden tardar hasta seis semanas. Si el cliente no queda satisfecho tras la respuesta final, la propia documentación remite a KIFID, el instituto neerlandés de reclamaciones financieras, dentro del plazo indicado por la entidad. Este punto debe revisarse bien si el usuario reside en España y quiere saber qué vía externa le corresponde en su caso.
La comparación tampoco debe hacerse solo contra Revolut, N26 u otros neobancos. Hay que compararlo con el uso real que cada persona necesita: cuenta para cobrar, tarjeta física, Bizum, cajeros, soporte y reclamaciones. Para esa duda concreta, puede ayudar revisar bunq vs Revolut y, si el objetivo principal es evitar cuotas, nuestra selección de mejores bancos y cuentas sin comisiones.
bunq puede encajar con clientes digitales que valoran app, IBAN español, subcuentas y pagos móviles. Pero las opiniones muestran que la decisión no debe tomarse solo por el diseño de la aplicación. La clave está en comprobar si las condiciones, el soporte y los límites encajan con el uso real que se le va a dar al banco.