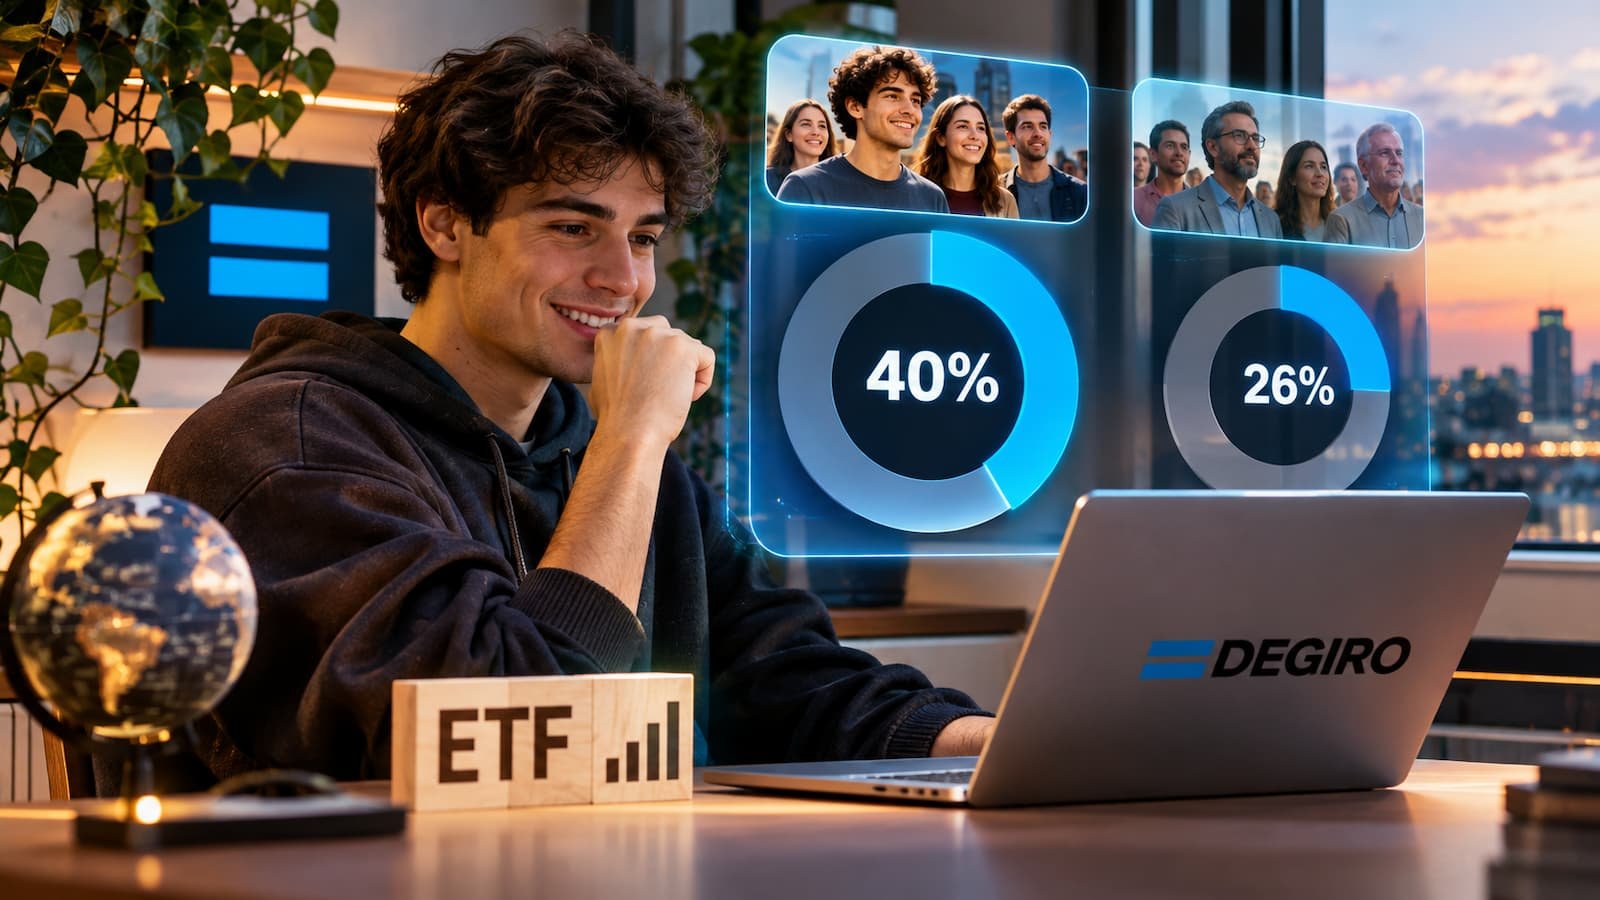
Un 40% en ETF entre los jóvenes, frente al 26% del conjunto
El bróker presentó estos resultados el 5 de noviembre de 2026, en un encuentro con periodistas sobre el comportamiento de sus clientes españoles. El desglose difundido sitúa el peso de los fondos cotizados en el 41,3% de las carteras de 18 a 24 años y en el 37,1% de las de 25 a 29 años. Entre los mayores de 65, baja al 22%. No se trata de una nueva tarifa ni de un producto recién lanzado, sino de una fotografía de cómo se distribuye el patrimonio invertido.
Hay un matiz esencial en la comparación: el peso de los ETF entre los menores de 30 no duplica la media española de DEGIRO. Tomando como referencia el 40% aproximado y el 26% general, la proporción es alrededor de una vez y media. La distancia se acerca al doble al compararla con los clientes mayores de 65 años. Confundir estas dos referencias daría una lectura equivocada del estudio.
Además, el 26% corresponde al valor de los ETF dentro de los activos custodiados para clientes españoles del bróker, no al porcentaje de españoles que invierte en estos productos. DEGIRO señala que España presenta una de las menores ponderaciones en ETF entre sus grandes mercados europeos: Italia alcanza el 61% y Francia el 31%. Son diferencias dentro de una plataforma concreta, no un retrato de todas las familias españolas.
La preferencia por ETF dice algo de la cartera, pero no lo explica todo
Un ETF es un fondo que se compra y vende en bolsa, como una acción, y que puede reunir decenas o miles de títulos en una sola inversión. Muchos replican índices, lo que facilita repartir el dinero sin seleccionar empresas una a una. Esa sencillez puede encajar con un horizonte largo, aunque diversificar productos no equivale siempre a diversificar riesgos.
La propia información de DEGIRO apunta a otra preferencia entre sus clientes jóvenes: las acciones internacionales, especialmente las tecnológicas estadounidenses, ganan protagonismo entre los menores de 40 años. No hay contradicción. Se puede mantener una parte relevante en ETF y, al mismo tiempo, concentrar las posiciones restantes en unas pocas compañías o sectores. Incluso varios ETF pueden solaparse si siguen índices con mucha presencia de los mismos gigantes tecnológicos.
Por eso, el dato verdaderamente útil no es copiar el porcentaje de otra generación. Es preguntarse qué mercados y empresas hay realmente detrás de los fondos, cuánto pesa la renta variable, si existe exposición a divisas y cuándo se necesitará el dinero. La selección de ETF para invertir a largo plazo puede servir para comparar índices y estrategias, pero ningún ETF resulta adecuado para todos los perfiles.
El coste de invertir pequeñas cantidades también importa
El interés por los ETF obliga a mirar cómo se compran. En la Selección Principal de DEGIRO, negociada en Tradegate, el coste de tramitación publicado es de 1 euro por operación. No es una tarifa aplicable a cualquier ETF del mercado: fuera de esa selección rigen otras comisiones y pueden existir gastos adicionales. La noticia sobre los jóvenes no implica que DEGIRO haya modificado ahora sus precios.
La diferencia se entiende con un ejemplo sencillo. Una orden de 100 euros con un coste de 1 euro soporta de entrada un gasto equivalente al 1% del importe invertido; si la orden es de 1.000 euros, ese mismo euro representa el 0,1%. No son rentabilidades ni predicciones, solo una forma de mostrar por qué una comisión fija puede pesar mucho cuando se hacen aportaciones pequeñas y frecuentes.
Tampoco basta con mirar ese euro. Cada ETF incorpora sus propios gastos corrientes, habitualmente expresados como TER, y la negociación puede tener un diferencial entre el precio de compra y el de venta. DEGIRO publica además un coste de cambio automático de divisa del 0,25% y posibles gastos de conectividad según el mercado, con excepciones para los ETF en Tradegate. Conviene revisar el detalle de los ETF disponibles en DEGIRO y, si se comparan intermediarios, las condiciones de otros brókeres para ETF.
Fiscalidad y protección: dos detalles que la edad no cambia
Para un residente fiscal en España hay una diferencia importante entre ETF y fondos de inversión tradicionales. Los ETF no se benefician, con carácter general, del diferimiento fiscal de los traspasos entre fondos elegibles. Vender un ETF con ganancias puede generar tributación aunque el dinero se reinvierta inmediatamente en otro. Quien quiera reajustar su cartera con frecuencia debería tenerlo presente, junto con la posible tributación de los dividendos distribuidos.
También importa dónde se custodia el dinero. DEGIRO opera mediante la sucursal neerlandesa de flatexDEGIRO Bank SE, supervisada principalmente en Alemania por BaFin, con intervención de los supervisores neerlandeses. Según la información de la entidad, el efectivo depositado en la cuenta bancaria está cubierto por el sistema alemán de garantía de depósitos hasta 100.000 euros por cliente. Los valores se mantienen separados y existe un esquema de indemnización si no pudieran devolverse, con límites específicos. Ninguna de estas protecciones cubre las caídas de precio de un ETF.
La liquidez también requiere contexto. Que un ETF cotice en bolsa permite vender durante el horario de negociación, pero no asegura obtener siempre un buen precio: el diferencial puede ampliarse y el mercado subyacente puede caer. Si el fondo invierte fuera de la zona euro, hay que examinar además la exposición a divisas, incluso cuando la participación se negocie en euros. Y conviene comprobar que el producto sea realmente un ETF, no un ETC o un ETN con una estructura distinta.
La diferencia entre generaciones es llamativa, pero no exige cambiar una cartera por imitación. Para quien empieza a invertir, la pregunta útil sigue siendo la misma: qué compra, cuánto paga, qué riesgo concentra y cuánto tiempo puede mantener su dinero invertido.