Qué ha cambiado en la propiedad de la Bolsa española
El nuevo informe de BME sitúa la participación de los inversores internacionales en el 50,4% de las acciones cotizadas españolas al cierre de 2025. Es un máximo histórico, 1,7 puntos más que el año anterior, y deja una fotografía clara: más de la mitad del mercado español cotizado está en manos de no residentes.
Conviene precisar el titular. No hablamos de que BlackRock o Vanguard sean los dueños legales del operador de la Bolsa española. BME, la compañía que gestiona la Bolsa y los mercados financieros españoles, forma parte del grupo SIX desde 2020. El dato relevante aquí es otro: quién posee las acciones de las empresas cotizadas españolas y, en especial, quién acumula más peso en el IBEX 35.
Ahí aparece el cambio de fondo. Según BME, 9.226 fondos privados institucionales mantenían posiciones en compañías del IBEX 35 a cierre de junio de 2026, por un valor conjunto de 307.634 millones de euros. La cifra ha crecido un 48,4% desde marzo de 2025, prácticamente en línea con la fuerte revalorización del selectivo, pero también con una base inversora más amplia.
BlackRock, Vanguard y Capital Group concentran el gran bloque
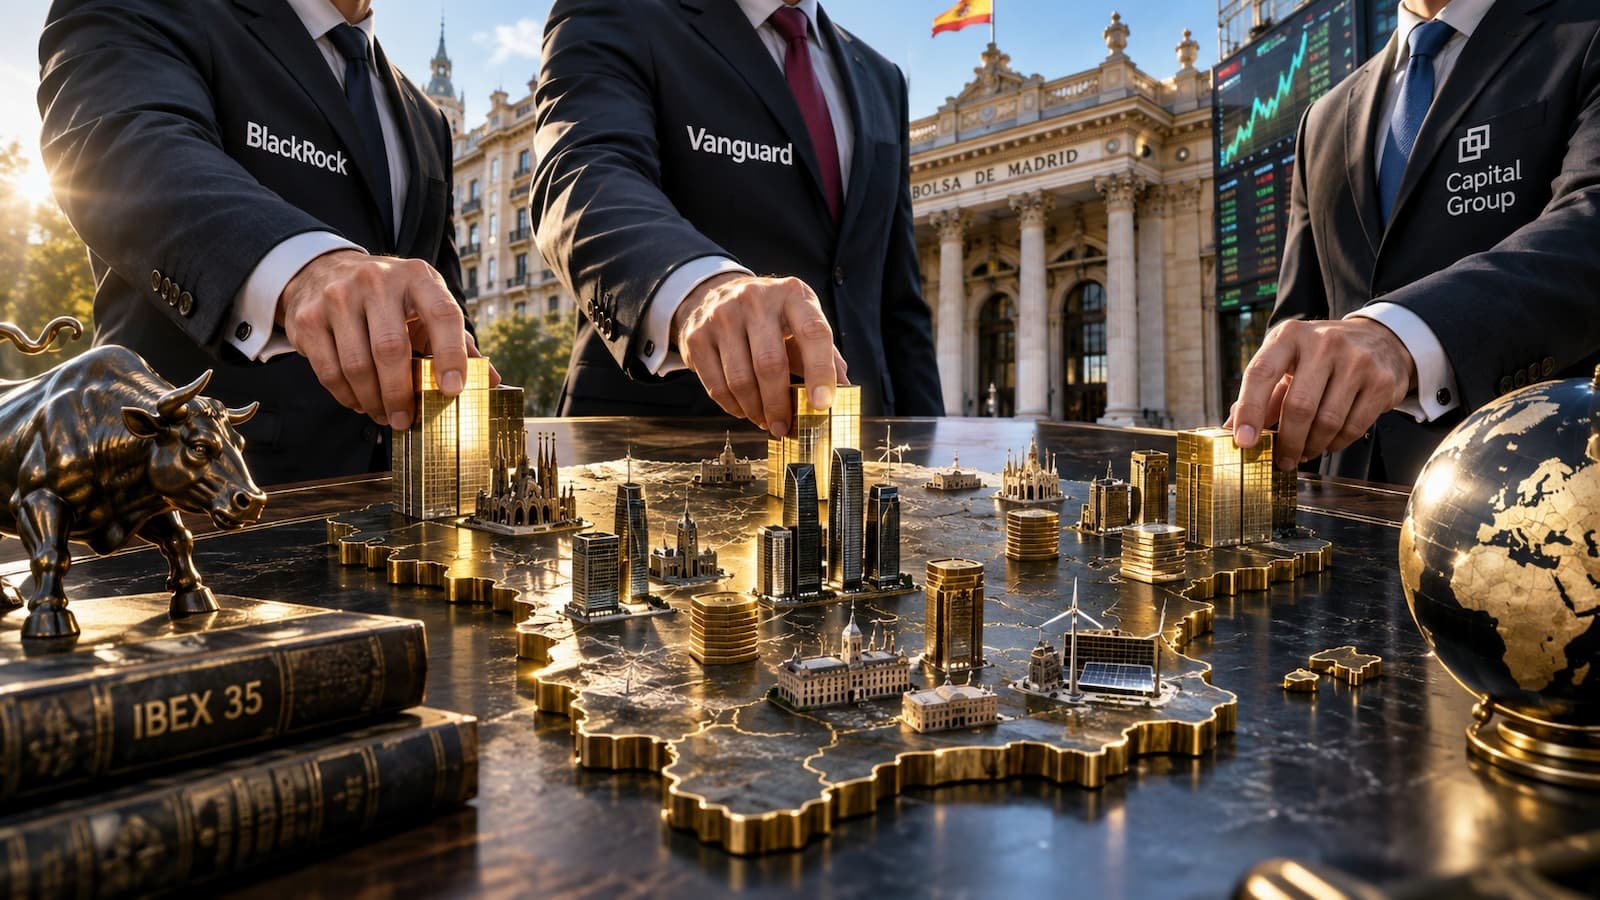
Los tres nombres principales son conocidos por cualquier inversor que use fondos indexados o ETFs: BlackRock, Vanguard y Capital Group. BME cifra la posición de BlackRock en 46.560 millones de euros, la de Vanguard en 38.295 millones y la de Capital Group en 15.227 millones. En conjunto, suman 100.083 millones, un 43,4% más que en marzo de 2025.
La clave para el inversor está en entender qué significa ese peso. Estas gestoras no suelen actuar como un accionista industrial clásico que compra una empresa para dirigirla. Mantienen participaciones repartidas entre muchas compañías, a menudo a través de fondos y vehículos indexados, y ejercen derechos de voto siguiendo políticas propias de gobierno corporativo.
Eso no elimina su influencia. Al contrario. Cuando una gestora está presente en muchas empresas del índice, su voto, sus criterios de sostenibilidad, sus políticas de gobierno y sus flujos de entrada o salida importan. No es control directo en sentido empresarial, pero sí es poder financiero agregado.
Por qué esto importa a quien invierte con ETFs
Para un inversor particular, la noticia no significa que haya que comprar o vender Bolsa española. Significa que conviene mirar más allá del índice. Parte del dinero que entra en el IBEX 35 ya no llega por una apuesta específica por España, sino por vehículos globales, europeos o de la eurozona que incluyen compañías españolas dentro de sus índices.
BME lo conecta expresamente con el mayor protagonismo de los ETFs en la renta variable europea: cuando estos productos reciben aportaciones, deben comprar los valores que forman parte de los índices que replican, según su ponderación. Por eso, más flujos hacia ETFs europeos pueden traducirse en más demanda para empresas españolas incluidas en esos índices.
Este punto afecta directamente a la construcción de cartera. Quien invierte en ETFs europeos puede tener exposición indirecta a bancos, eléctricas, constructoras o grandes compañías españolas sin haber elegido expresamente el IBEX 35. Y quien compara ETFs del IBEX 35 debe entender que la liquidez y el comportamiento del índice también dependen de grandes flujos institucionales.
El pequeño inversor español sigue lejos del peso histórico
La otra cara de la noticia está en las familias. Su participación sube hasta el 16,7% en 2025, el mejor dato de los últimos cuatro años, pero sigue muy lejos del 35,1% que llegaron a representar en 1998. Según la Encuesta Financiera de las Familias citada por BME, el 12,2% de los hogares españoles posee directamente acciones cotizadas.
El cambio no es solo cuánto invierten las familias, sino cómo lo hacen. BME señala que la inversión directa en acciones cotizadas representa el 6,2% del ahorro financiero de los hogares, mientras que la inversión canalizada a través de fondos nacionales y extranjeros alcanza el 17%. Es decir, el inversor español participa más por vehículos colectivos que por compra directa de acciones.
Esto encaja con una tendencia conocida: fondos indexados, fondos de inversión y ETFs han ganado terreno porque simplifican el acceso, diversifican y reducen algunas barreras operativas. Pero no eliminan el riesgo. Antes de elegir producto, sigue siendo importante revisar índice, costes, divisa, fiscalidad, liquidez y horizonte temporal. Para una cartera de largo plazo, el encaje pesa más que la moda; por eso tiene sentido comparar opciones dentro de los ETFs para invertir a largo plazo antes de decidir.
Qué debe vigilar el inversor a partir de ahora
El récord de capital internacional puede ser positivo para la Bolsa española: aporta liquidez, visibilidad global y acceso a grandes canales de financiación. Pero también aumenta la sensibilidad del mercado a decisiones tomadas fuera de España. Si cambian los flujos hacia Europa, si los grandes fondos reducen riesgo o si se ajustan las carteras indexadas, el impacto puede notarse en precios y volúmenes.
El punto importante no es alarmarse por que BlackRock o Vanguard tengan más peso. Es entender que el IBEX 35 ya forma parte de una cadena global de asignación de capital. Para el inversor particular, eso exige una lectura más completa: no basta con mirar si una empresa española “está barata” o si el índice sube. Hay que observar flujos, concentración sectorial, peso de la banca y sensibilidad a los grandes vehículos internacionales.
La conclusión práctica es sencilla: la Bolsa española es hoy más internacional, más líquida y también más dependiente de los grandes flujos globales. Quien invierte con ETFs debe revisar qué índice compra, qué exposición real asume y si esa posición encaja en su cartera, no solo si el titular del momento suena atractivo.