Qué ofrece el nuevo depósito de EBN
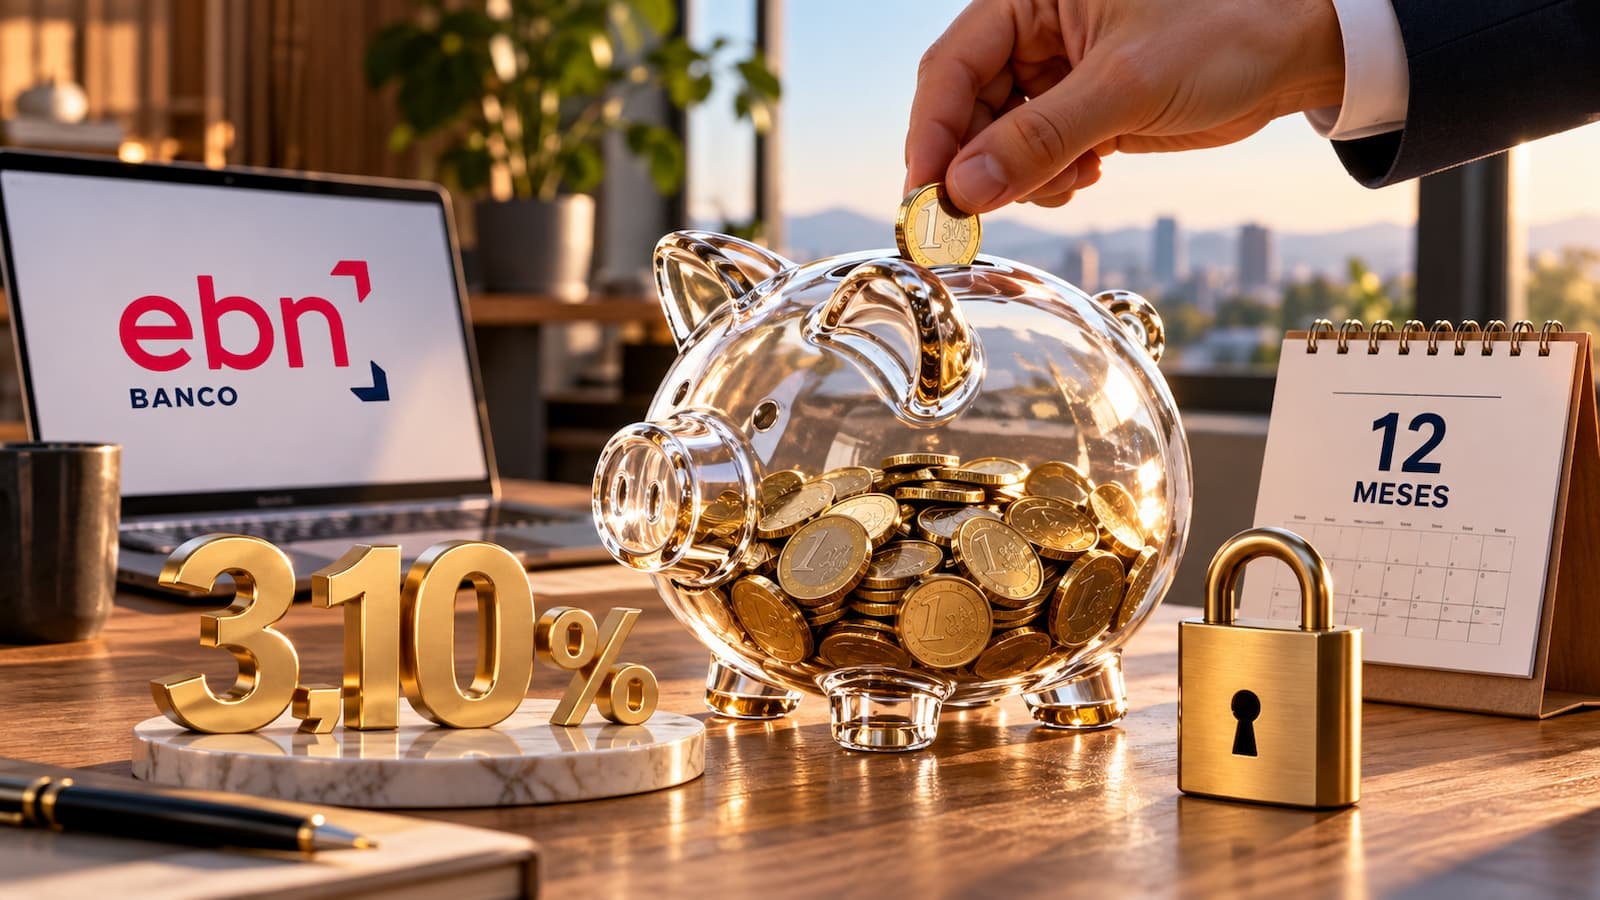
El nuevo producto se llama Depósito Nuevo Ahorro y está dirigido a dos perfiles concretos: quienes aún no son clientes de EBN Banco y quienes, siendo clientes, incrementen su saldo en depósitos. La ficha oficial lo presenta con una TAE del 3,10 % y un TIN del 3,06 % para un plazo de 12 meses.
La inversión mínima es de 5.000 euros y el importe máximo asciende a 400.000 euros. Para poner la cifra en contexto, la documentación precontractual indica que un depósito de 10.000 euros generaría 306 euros brutos en un año, antes de impuestos. Para 400.000 euros, los intereses brutos serían 12.240 euros.
Para el ahorrador, la comparación natural no está solo en el porcentaje anunciado, sino en ver cómo queda frente a otros depósitos a 12 meses. EBN ya tenía depósitos Sinycon, pero este producto eleva el gancho comercial a un año para dinero nuevo o saldo adicional.
La letra pequeña: no se puede recuperar antes
La condición que más pesa en este depósito no está en la rentabilidad, sino en la liquidez. La documentación de EBN señala que no cabe cancelación anticipada voluntaria por parte del cliente. En la práctica, quien coloque el dinero debe asumir que quedará bloqueado durante 12 meses, salvo el derecho de desistimiento legal de 14 días naturales para consumidores tras la firma.
Este punto cambia la lectura del producto. Un 3,10 % TAE puede ser interesante para dinero que no se va a necesitar en un año, pero pierde atractivo si el ahorrador puede requerir liquidez antes del vencimiento. En depósitos, seguridad y liquidez importan casi tanto como la rentabilidad.
También conviene mirar la operativa. La documentación precontractual exige una Cuenta Operativa en EBN Banco para abonar los rendimientos y devolver el principal al vencimiento. El depósito no tiene gastos ni comisiones, y la cuenta aparece con coste actual de mantenimiento de cero euros, aunque el documento fija que no podrá exceder de 300 euros anuales hasta la fecha de vencimiento.
Garantía, impuestos y cobertura real del dinero
EBN Banco de Negocios, S.A. está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito de España. La cobertura general del FGD alcanza hasta 100.000 euros por titular y entidad, una cifra clave cuando el propio depósito permite llegar hasta 400.000 euros.
Esto no significa que el producto deje de ser un depósito bancario tradicional, sino que el ahorrador debe distinguir entre importe máximo contratable e importe cubierto por el Fondo. Si una persona deposita más de 100.000 euros en una misma entidad, el exceso queda fuera de la cobertura ordinaria del FGD. Para ampliar este contexto, puede ser útil revisar cómo compiten los depósitos en bancos españoles frente a otras alternativas europeas.
Los intereses son brutos. En España, los rendimientos de depósitos y cuentas forman parte del capital mobiliario y están sujetos a la fiscalidad vigente. La Agencia Tributaria recoge una retención del 19 % para determinados rendimientos del capital mobiliario y una escala de la base del ahorro que puede llegar al 30 % según el importe total de rentas del ahorro.
Qué debe mirar el ahorrador antes de bloquear el dinero
La novedad de EBN llega en un momento en el que varios bancos están intentando captar ahorro con depósitos por encima del 3 % TAE en determinados plazos. Eso obliga a comparar, pero no solo por rentabilidad. Hay que mirar plazo, importe máximo, cobertura, fiscalidad, vinculación y, sobre todo, si el dinero puede recuperarse antes.
Quien esté revisando opciones puede usar la guía de mejores depósitos a plazo fijo para situar esta oferta en el mercado. La pregunta no es únicamente qué banco paga más, sino qué exige a cambio y qué margen deja si cambia la situación personal del ahorrador.
En este caso, la noticia no está solo en el 3,10 % TAE. Está en el paquete completo: 12 meses de plazo, mínimo de 5.000 euros, máximo de 400.000 euros, cobertura del FGD hasta 100.000 euros por titular y entidad, tributación de los intereses y una restricción clara de liquidez. Antes de bloquear ahorro, conviene que esas piezas encajen con el uso real que se dará al dinero.