Qué ha anunciado Revolut y por qué importa
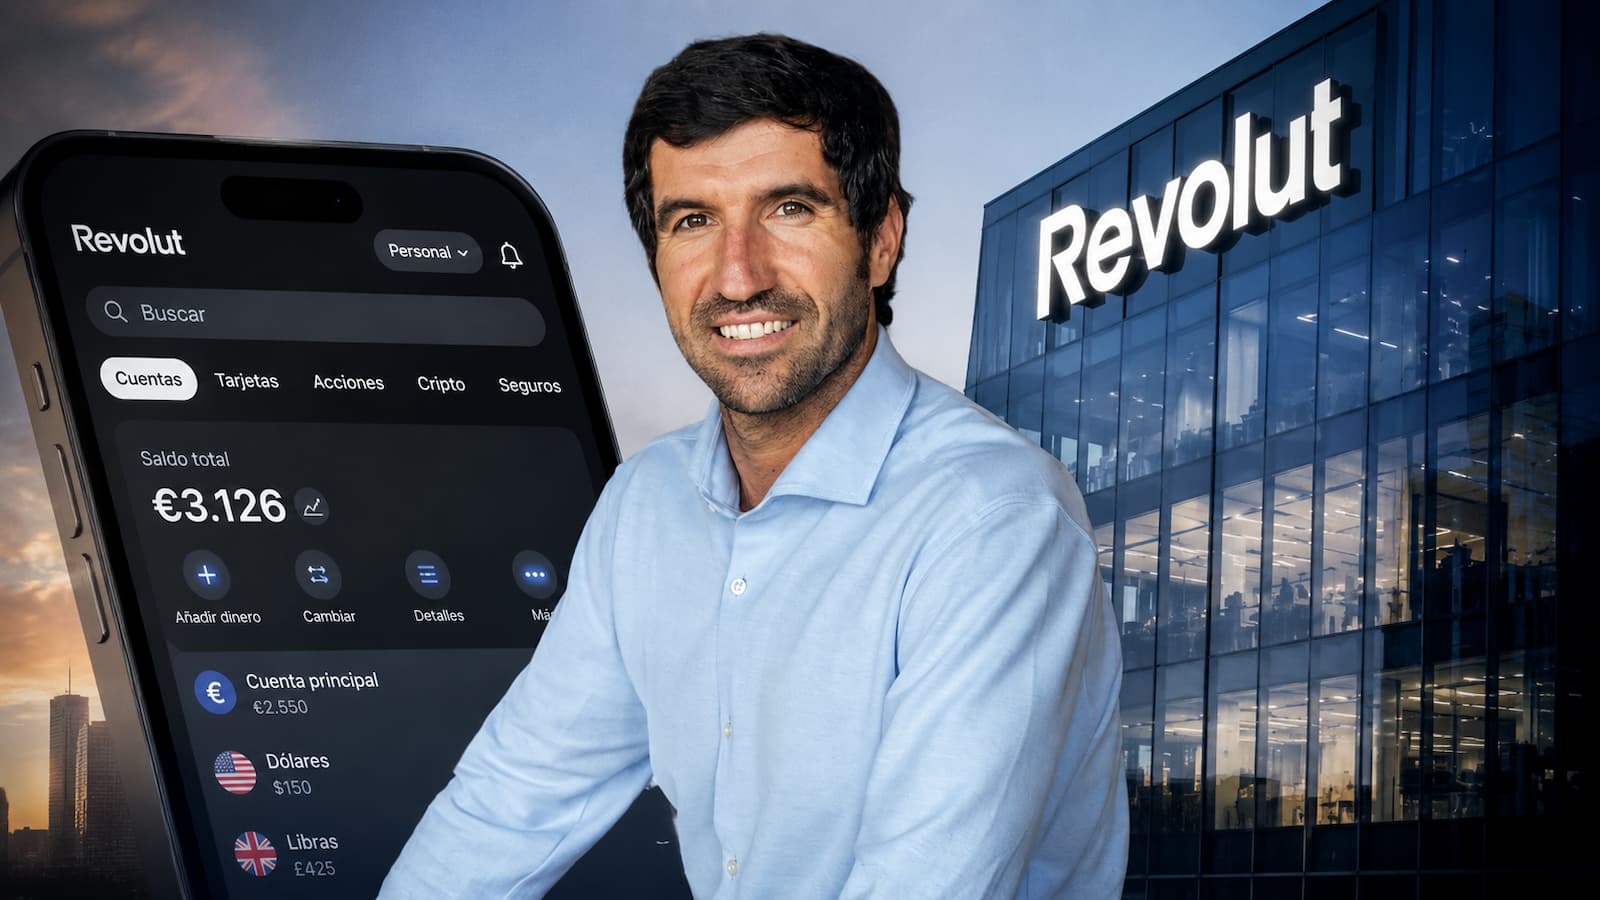
Santiago Pérez Olano llega a Revolut procedente de Remitly, donde ejercía como director general para EMEA. La entidad lo sitúa ahora como nuevo máximo responsable de Revolut Bank UAB Sucursal en España, con el encargo de dirigir la estrategia y la operativa bancaria en el mercado español.
El nombramiento tiene una lectura clara para el sector: Revolut quiere dejar de ser solo la app que muchos usan para viajar, pagar o mover dinero, y ganar peso como banco de uso diario. Su propia web en España ya pone el foco en domiciliar la nómina, operar con IBAN nacional y vincular Bizum, aunque siempre con condiciones y documentos de comisiones que conviene revisar.
El movimiento no llega de cero. En enero, el nombre de Pérez Olano ya apareció como elegido para liderar Revolut en España, pero entonces se hablaba de un nombramiento pendiente de procesos regulatorios y la compañía no lo había confirmado públicamente. Ahora la noticia se presenta como incorporación efectiva al frente del negocio bancario español.
No es una subida de comisiones, pero sí una señal de estrategia
Para el cliente, la primera idea importante es sencilla: este nombramiento no equivale a un cambio automático de tarifas, tarjetas, cajeros, planes o condiciones. La información difundida se centra en el fichaje y en la expansión de Revolut, no en una modificación contractual para los usuarios.
La clave está en lo que puede venir después. Revolut asegura que en España ya supera los 6,3 millones de clientes y que sigue creciendo en cuentas nómina, ahorro, inversión, crédito y banca para empresas. También cuenta con más de 1.800 empleados en el país, según la información comunicada por la entidad.
Eso significa que la competencia con la banca tradicional y con otros neobancos puede intensificarse. Quien esté comparando opciones digitales puede revisar guías como la de mejores neobancos o una comparativa específica como bunq vs Revolut, pero sin perder de vista que ninguna app bancaria es mejor para todos los perfiles.
La letra pequeña: sucursal, protección y productos distintos
Revolut opera en España a través de Revolut Bank UAB, Sucursal en España. La propia entidad indica que está registrada en el Banco de España con el código 1583, y el registro del supervisor la identifica como entidad de crédito bajo esa sucursal española.
Esto es relevante porque muchos clientes ya no usan Revolut solo para pagos puntuales. Si se domicilia una nómina, se deja saldo en la cuenta o se contrata un producto adicional, conviene saber quién presta el servicio y qué protección aplica. En el caso de los depósitos mantenidos en Revolut Bank UAB, la cobertura indicada por la entidad corresponde al sistema lituano Deposit and Investment Insurance, con un límite de 100.000 euros por depositante y entidad de crédito.
No todos los productos tienen la misma protección ni el mismo riesgo. Las cuentas y depósitos no deben confundirse con inversiones, criptoactivos, tarjetas de crédito o préstamos. La propia web de Revolut recuerda que algunos servicios están sujetos a criterios de elegibilidad, términos y condiciones, posibles comisiones o análisis de solvencia. Para el cliente, el cambio importante no siempre está en el anuncio, sino en el contrato que acepta después.
Qué deberían vigilar ahora los clientes
El fichaje de Pérez Olano apunta a una Revolut más ambiciosa en España. Eso puede traducirse en más productos, más empuje comercial y más intentos de captar nóminas, pagos recurrentes y clientes que quieran operar desde el móvil. Puede ser cómodo para usuarios digitales, pero no elimina la necesidad de revisar límites, costes y condiciones.
Antes de convertir cualquier banco digital en entidad principal, conviene mirar el conjunto: cuenta, tarjeta, retiradas de efectivo, transferencias, cambio de divisa, atención al cliente, productos de crédito, protección de depósitos y posibles planes de pago. En banca, “gratis” casi siempre significa gratis bajo condiciones. Si el objetivo principal es reducir costes, también tiene sentido comparar con bancos y cuentas sin comisiones sin fijarse solo en el mensaje comercial.
La noticia, por tanto, no obliga a hacer nada de inmediato. Sí deja una señal: Revolut quiere más espacio en la banca diaria en España. Para el cliente, la pregunta no es solo quién dirige la entidad, sino qué condiciones aceptará si empieza a usarla como banco principal.