Una cartera compartida que no mezcla las inversiones personales
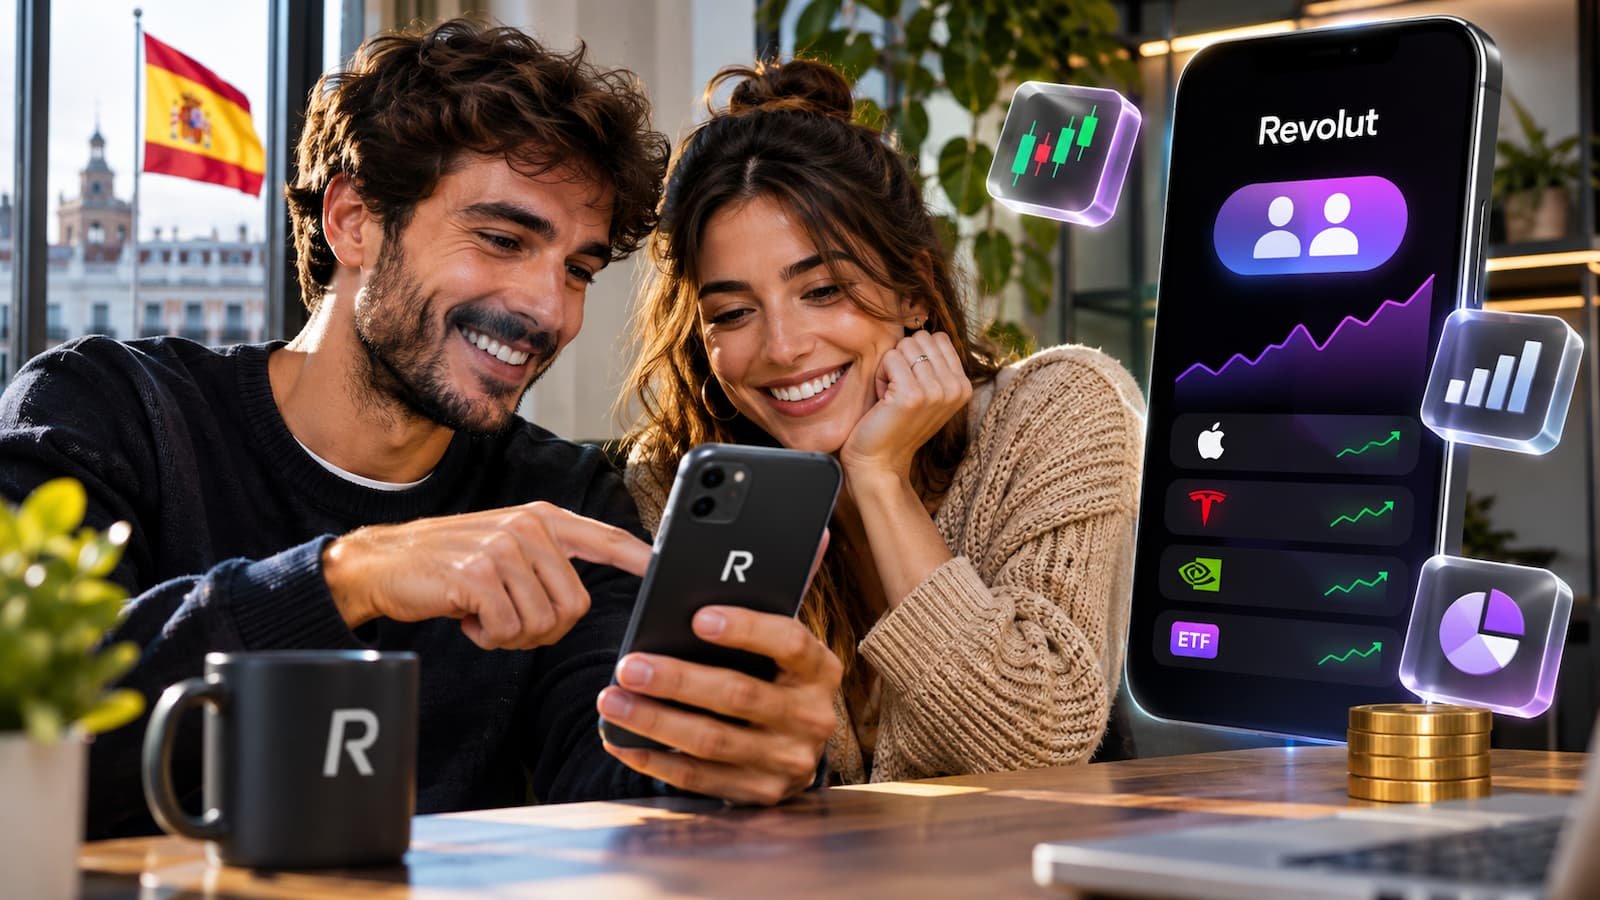
La entidad anunció el lanzamiento el lunes 16 de noviembre de 2026. Hasta ahora, los clientes podían compartir los gastos cotidianos en una cuenta conjunta; la nueva función añade la posibilidad de invertir entre dos desde la misma aplicación. La oferta anunciada incluye miles de acciones y fondos cotizados (ETF), que permiten invertir en una cesta de activos y se negocian en bolsa.
Ambos titulares pueden consultar el saldo, seguir la evolución de la cartera en tiempo real y revisar un historial que identifica quién ejecutó cada operación. Los dos tienen los mismos permisos para comprar o vender. Es una diferencia relevante respecto a organizar las inversiones en dos cuentas individuales y llevar las aportaciones en una hoja de cálculo.
La cartera común queda separada de las inversiones personales de cada titular. Esa separación facilita distinguir los objetivos compartidos de las decisiones individuales, pero no convierte la inversión en un producto de ahorro garantizado. Para quien compara neobancos para invertir, la novedad está en compartir la titularidad y la operativa, no en eliminar los riesgos del mercado.
Quién puede utilizarla y qué exige Revolut
La función no está disponible por el mero hecho de tener una cuenta personal en Revolut. Según las condiciones de Revolut Securities Europe UAB, ambos titulares necesitan una cuenta de inversión individual activa, una cuenta corriente propia y una cuenta corriente conjunta a nombre de esas mismas personas. También deben residir en el mismo país del Espacio Económico Europeo y mantener sus cuentas sin restricciones.
Los clientes que ya tienen una cuenta conjunta pueden solicitar la activación desde la app, siempre que cumplan los requisitos. Quienes todavía no la compartan deberán abrirla antes. Conviene distinguir este producto de las cuentas conjuntas para gastos y recibos: aquí se compran activos cuyo precio puede subir o bajar, no se mantiene simplemente un saldo para los pagos del hogar.
Los dos inversores deben pasar una evaluación individual de su perfil. El contrato establece que solo podrán ofrecerse en la cartera compartida los instrumentos considerados adecuados o convenientes para ambos, aunque estén disponibles en una cuenta individual. Además, cada cliente solo puede mantener una cuenta de inversión conjunta a la vez y no puede utilizarla para actividades empresariales.
Las comisiones: cinco o diez operaciones según el plan
Revolut vincula parte de la operativa bonificada a sus suscripciones. Si uno de los titulares dispone de Premium, podrá utilizar las cinco operaciones mensuales sin comisión de ese plan; con Metal o Ultra, el cupo anunciado es de diez. Los planes Estándar y Plus no incluyen operaciones bonificadas en las tarifas de inversión vigentes. La suscripción de pago también tiene un precio que debe entrar en el cálculo.
La tarifa general publicada para clientes particulares en España es de un euro por orden de acciones o productos cotizados fuera del cupo mensual. Revolut contempla excepciones para compras de determinados ETF dentro de planes de inversión, aunque debe comprobarse su disponibilidad en la cartera conjunta. El anuncio tampoco concreta cómo se reparte el cupo si ambos tienen suscripción o si se comparte con sus carteras personales.
No es el único gasto posible. Algunas operaciones implican cambio de divisa, y ciertos ETF incorporan costes de gestión propios. Para compras pequeñas y frecuentes, un euro por operación puede tener un peso apreciable sobre el dinero invertido. Quien compare bancos para invertir en bolsa debería mirar el coste conjunto de operar, mantener el plan y cambiar moneda, no solo las órdenes sin comisión.
La letra pequeña: uno puede vender sin consultar al otro
El punto más delicado figura en el contrato: cualquiera de los dos titulares puede comprar o vender valores sin autorización previa del otro, salvo las excepciones previstas en las condiciones. La app registra quién hace cada movimiento, pero ese control posterior no equivale a exigir dos firmas antes de operar. Compartir el acceso también supone compartir las consecuencias de una mala decisión.
Hay otra cuestión que conviene entender antes de aportar dinero. Salvo que la ley disponga otra cosa, Revolut considera que ambos tienen una participación igual en los valores, el efectivo y los derechos económicos de la cuenta, aunque uno haya ingresado más. Los titulares responden conjuntamente de las obligaciones con la entidad. Si surge una disputa o hay órdenes incompatibles, la plataforma puede bloquear temporalmente la cartera. También pueden existir consecuencias fiscales o sucesorias que dependen del caso.
Las acciones y los ETF pueden perder valor, y tener dos titulares no reduce ese riesgo. La utilidad real de esta función depende de acordar desde el principio las aportaciones, qué operaciones se pueden hacer y cuándo se necesitará el dinero. Antes de activarla, la comprobación importante no es solo qué se puede comprar, sino cuánto cuesta, quién puede decidir y cómo se resolvería un desacuerdo.