Qué ofrece BBVA y dónde está la letra pequeña
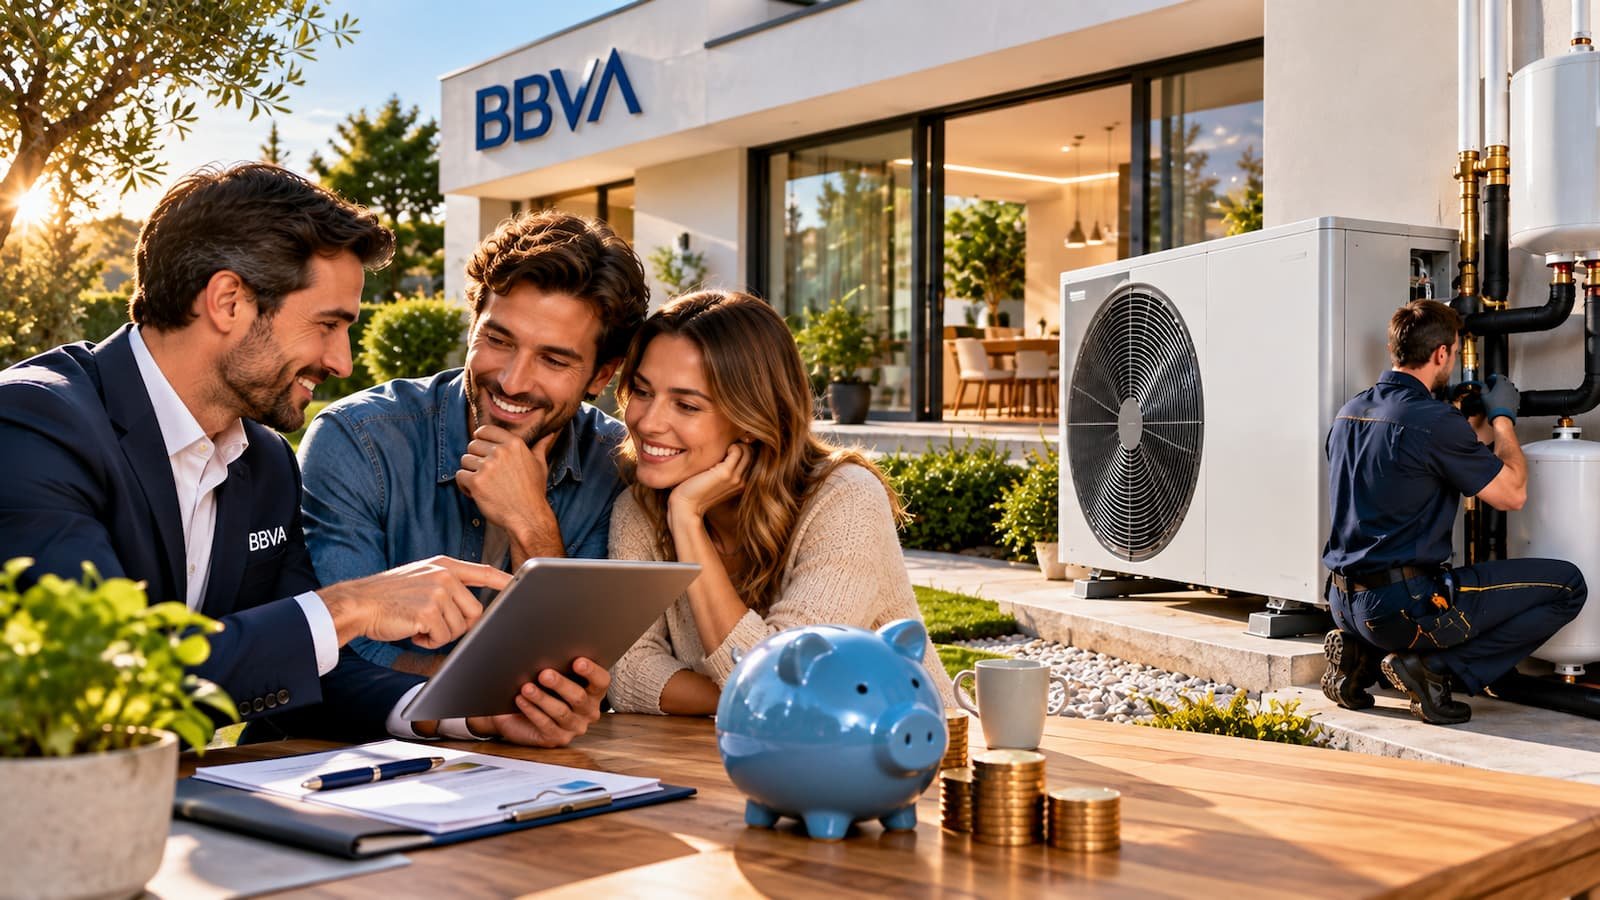
El gancho es claro: cambiar una caldera de gas o gasóleo por aerotermia con un descuento que puede llegar a 800 euros. Pero la cifra no debe leerse como una rebaja automática para cualquier usuario. La propia estructura de la oferta separa dos tramos: 500 euros por ser cliente de BBVA y 300 euros adicionales por pertenecer a un colectivo profesional.
Para el cliente, el matiz importante está en esa diferencia. Quien ya sea cliente del banco puede acceder al descuento base si realiza la instalación con el colaborador energético indicado por BBVA. El descuento, según la entidad, se incluye en el precio ofertado de instalación con Iberdrola.
El tramo adicional exige otra condición: formar parte de un colectivo profesional. BBVA lo enmarca dentro de sus ventajas para profesionales colegiados, con ejemplos como médicos, farmacéuticos, odontólogos, ingenieros, arquitectos, veterinarios, abogados o procuradores. Por eso, no conviene interpretar los 800 euros como una promoción universal.
La financiación no es obligatoria, pero cambia el coste real
BBVA vincula esta oferta a su área de ahorro energético para el hogar, pero aclara un punto relevante: la instalación de aerotermia no obliga a contratar la financiación del banco. Es decir, el cliente puede plantearse la instalación sin financiarla con BBVA.
Ahora bien, si decide financiarla, entran en juego condiciones bancarias que conviene revisar antes de firmar. La financiación anunciada cubre importes desde 3.000 hasta 75.000 euros, con un plazo de devolución de 12 meses a 15 años, sin comisión de apertura ni comisión de cancelación. La oferta de financiación figura vigente hasta el 31 de octubre de 2026.
La clave está en no mirar solo el descuento inicial. En una instalación de este tipo, el coste relevante es el conjunto: precio de la obra, descuento aplicado, intereses, plazo, cuota mensual, total a devolver y posibles ayudas públicas. Antes de aceptar una financiación, conviene revisar la TAE, el importe total del préstamo y las condiciones precontractuales, igual que se haría al comparar otros productos bancarios o al analizar bancos y cuentas sin comisiones.
Ser cliente de BBVA implica tener cuenta en la entidad
Hay otro punto que puede pasar desapercibido. Para obtener el préstamo, BBVA exige tener una cuenta en la entidad, donde se ingresará el dinero y se cargarán las cuotas. Si el usuario todavía no la tiene, el banco indica que podrá abrirla durante el proceso de solicitud.
Esto no significa necesariamente que la cuenta encarezca la operación, pero sí convierte la financiación en una relación bancaria más amplia. El cliente no solo contrata un préstamo: también mantiene una cuenta operativa en BBVA para gestionar los pagos. Por eso, debe revisar si esa cuenta tiene condiciones, comisiones, tarjetas asociadas o requisitos que puedan afectar a su coste total.
Este punto importa especialmente para quienes no sean clientes actuales del banco. Una rebaja comercial puede parecer atractiva, pero deja de ser tan clara si obliga a abrir una cuenta que el usuario no pensaba tener o si se suman condiciones que no encajan con su situación. En ese caso, comparar la relación completa con otras opciones de bancos y cuentas ayuda a poner el descuento en contexto.
El ahorro energético es una estimación, no una garantía
BBVA también destaca que la aerotermia puede reducir hasta un 60% el gasto en facturas energéticas al sustituir gas o gasóleo. Es una cifra llamativa, pero debe tratarse como estimación, no como ahorro garantizado para todos los hogares.
La propia entidad advierte de que los cálculos de ahorro se basan en estimaciones, fuentes públicas y precios de mercado actuales. Además, para medir bien el ahorro potencial hay que sumar los gastos de financiación si el cliente necesita pedir el préstamo.
También aparece el elemento de ayudas o subvenciones. BBVA puede orientar al cliente a través de sus partners, pero la concesión no depende del banco, sino de la idoneidad del solicitante y del proyecto presentado. Dicho de otra forma: el descuento comercial, la financiación y las posibles ayudas son piezas distintas. Mezclarlas sin revisar condiciones puede llevar a una lectura demasiado optimista.
El punto práctico es sencillo: los 800 euros pueden existir, pero no para todos en las mismas condiciones. Antes de avanzar, el cliente debe comprobar si cumple el perfil de colectivo profesional, si necesita financiar, qué cuenta tendrá que mantener, cuánto pagará en total y si el ahorro energético estimado compensa el coste real de la instalación.